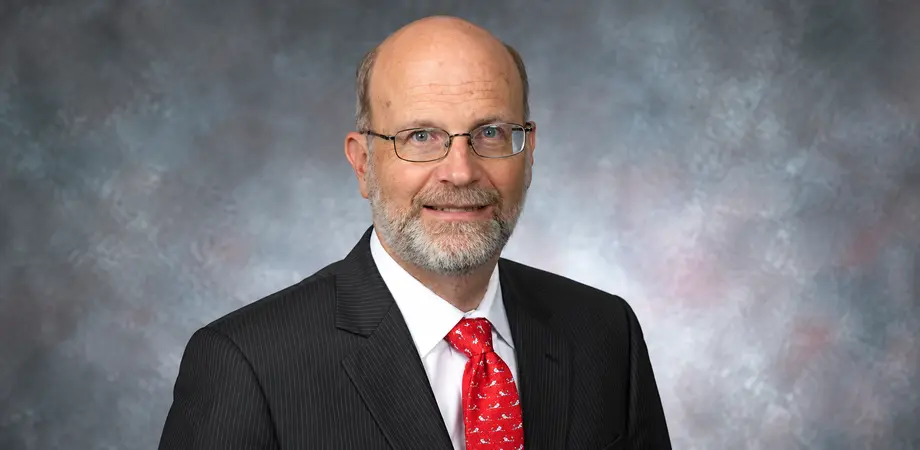
جوزف جی هاوبریچ و پژوهش درباره نشانههای پنهان اقتصاد آمریکا
جوزف جی هاوبریچ، اقتصاددان آمریکایی متولد ۱۰ سپتامبر ۱۹۵۸ در اوک پارک ایالت ایلینوی، از پژوهشگرانی است که بخش مهمی از فعالیت علمی خود را به بررسی پیوند میان بانکداری، بازار اوراق قرضه، سیاست پولی و چرخههای اقتصادی اختصاص داده است. نام او به ویژه با پژوهش درباره منحنی بازده و توانایی آن در پیشبینی رکود و رشد آینده اقتصاد شناخته میشود. هاوبریچ پس از بیش از سه دهه فعالیت در بانک فدرال رزرو کلیولند، در سال ۲۰۲۶ بازنشسته شد و عنوان اقتصاددان بازنشسته این نهاد را دریافت کرد.
هاوبریچ تحصیلات دانشگاهی خود را در رشته اقتصاد آغاز کرد. او در سال ۱۹۸۰ مدرک کارشناسی اقتصاد را از دانشگاه شیکاگو گرفت و سپس در دانشگاه روچستر ادامه تحصیل داد. مدرک کارشناسی ارشد اقتصاد را در ۱۹۸۳ و دکترای اقتصاد را در ۱۹۸۵ از همین دانشگاه دریافت کرد. رساله دکترای او با موضوع اطلاعات ناقص و نقش بانکها، نشانهای از علاقه زودهنگامش به سازوکار واسطهگری مالی بود. پیش از پیوستن به فدرال رزرو کلیولند، او از ۱۹۸۴ تا ۱۹۹۰ استادیار مالی در مدرسه وارتون دانشگاه پنسیلوانیا بود.
از بانکداری تا منحنی بازده و پیشبینی رکود
هاوبریچ در سال ۱۹۹۰ وارد بخش پژوهش بانک فدرال رزرو کلیولند شد و در دورههای مختلف در جایگاه مشاور اقتصادی، اقتصاددان، معاون و مشاور ارشد اقتصادی و سیاستی فعالیت کرد. حوزههای تخصصی او شامل نهادهای مالی، مقررات بانکی، ساختار زمانی نرخهای بهره، بازارهای درآمد ثابت، اقتصاد کلان و عدم قطعیت اقتصادی است. این ترکیب پژوهشی باعث شد بخش بزرگی از آثار او در نقطه اتصال بازارهای مالی با اقتصاد واقعی قرار گیرد؛ جایی که تغییر در نرخ بهره و شرایط اعتباری میتواند به سرمایهگذاری، تولید، اشتغال و رشد اقتصادی منتقل شود.
یکی از شناختهشدهترین محورهای پژوهشی هاوبریچ بررسی منحنی بازده اوراق قرضه است. منحنی بازده رابطه میان نرخ سود اوراق بدهی با سررسیدهای مختلف را نشان میدهد. در شرایط معمول، اوراق بلندمدت بازده بیشتری نسبت به اوراق کوتاهمدت دارند. اما گاهی بازده اوراق کوتاهمدت از اوراق بلندمدت بالاتر میرود و منحنی معکوس میشود. در اقتصاد آمریکا، چنین وضعیتی در بسیاری از دورههای پس از جنگ جهانی دوم پیش از رکود مشاهده شده است.


هاوبریچ در پژوهشهای خود نشان داده است که فاصله میان بازده اوراق خزانه ده ساله و سه ماهه آمریکا میتواند اطلاعات مهمی درباره احتمال رکود و مسیر تولید واقعی ارائه کند. با این حال، او همواره بر محدودیتهای این شاخص تاکید داشته است. نتیجه پژوهشهای او این است که قدرت پیشبینی منحنی بازده در همه دورهها یکسان نیست و میتواند تحت تاثیر نوع رژیم پولی، رفتار بانک مرکزی و ساختار بازارهای مالی تغییر کند. به همین دلیل، منحنی بازده برای او نه یک ابزار پیشبینی قطعی، بلکه یکی از مهمترین سیگنالهای بازار برای ارزیابی شرایط آینده اقتصاد است.
ریسک سیستمی بحران مالی و نقش بانکهای مرکزی
بخش دیگری از فعالیت علمی هاوبریچ به بحرانهای اعتباری و ریسک سیستمی مربوط میشود. او همراه با مایکل بوردو در پژوهشهای تاریخی، دورههای فشار شدید اعتباری در آمریکا از اواخر قرن نوزدهم تا بحران مالی جدید را بررسی کرده است. نتایج این مطالعات نشان میدهد اختلال شدید در بازار اعتبار میتواند رکودهای اقتصادی را عمیقتر کند، به ویژه زمانی که کاهش اعتبار، ضعف فعالیت اقتصادی و فشارهای پولی به طور همزمان رخ دهند.
این نگاه تاریخی در بررسی بحران بانکی ۱۹۰۷ نیز دیده میشود. هاوبریچ در مطالعات مرتبط با تاریخ بحرانهای مالی و همچنین در یک مستند درباره هراس بانکی ۱۹۰۷ به رویدادی پرداخته است که به یکی از زمینههای مهم اصلاح ساختار پولی آمریکا تبدیل شد. بحران ۱۹۰۷ با فشار نقدینگی، ورشکستگی برخی موسسات مالی و اختلال در شبکه بانکی همراه بود و تجربه آن در نهایت به شکلگیری اصلاحاتی کمک کرد که چند سال بعد به تاسیس نظام فدرال رزرو در ۱۹۱۳ انجامید.
هاوبریچ همچنین درباره انتظارات تورمی، نرخهای بهره واقعی و صرف ریسک تحقیق کرده است. یکی از آثار مهم او با همکاری جورج پناکی و پیتر ریچکن از دادههای سوآپ تورمی برای تفکیک انتظارات تورمی، نرخ واقعی و صرف ریسک استفاده میکند. چنین پژوهشهایی برای بانکهای مرکزی اهمیت زیادی دارد، زیرا نرخهای بازار فقط بازتاب انتظار سرمایهگذاران از تورم آینده نیستند و بخشی از تغییرات آنها میتواند ناشی از ریسک و شرایط بازار باشد.
موضوع مقررات مالی و سلامت بانکها نیز در کارنامه او جایگاه برجستهای دارد. هاوبریچ درباره سرمایه بانکها، نظارت بانکی، رابطه بانکداری و تجارت و سازوکارهای انضباط بازار مطالعه کرده است. در سالهای پایانی فعالیت رسمی او در فدرال رزرو کلیولند نیز پژوهشهایش به موضوعاتی مانند سلامت بانکهای منطقهای و سیاست ترازنامه فدرال رزرو گسترش یافت. در یکی از مطالعات مربوط به ترازنامه بانک مرکزی، او از چارچوب نظری موجودی برای بررسی میزان ذخایر لازم در نظامی با ذخایر فراوان استفاده کرد.
کارنامه جوزف جی هاوبریچ نشان میدهد تمرکز اصلی او بر یافتن ارتباط میان دادههای بازار مالی و تحولات اقتصاد کلان بوده است. از منحنی بازده و پیشبینی رکود گرفته تا بحرانهای اعتباری، انتظارات تورمی و مقررات بانکی، پژوهشهای او تلاش کردهاند توضیح دهند چگونه سیگنالهای بازار و ساختار نظام مالی میتوانند اطلاعاتی درباره مسیر آینده اقتصاد ارائه کنند. همین رویکرد باعث شده آثار او برای پژوهشگران اقتصاد پولی، تحلیلگران اوراق بدهی، فعالان بانکی و کسانی که تغییرات چرخههای اقتصادی را دنبال میکنند، همچنان دارای اهمیت باشد.