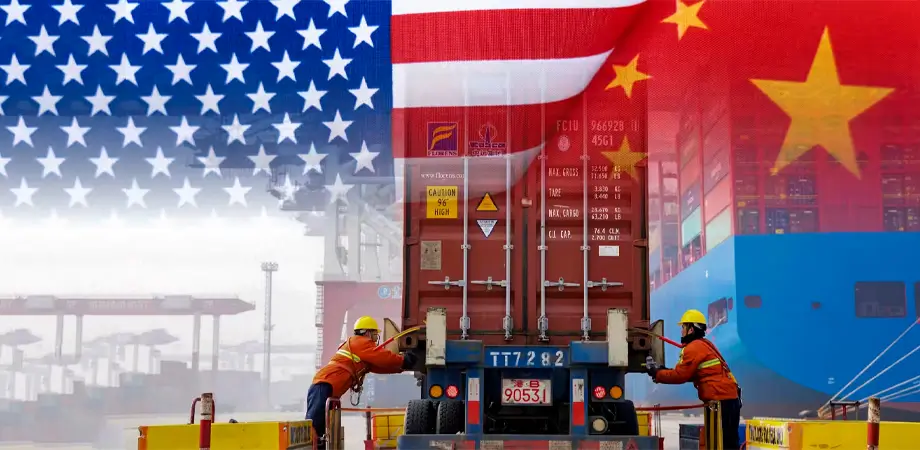
ضربه تازهٔ تعرفههای آمریکا به کارخانههای چین؛ موج تازهای از فشار بر تولید و تجارت جهانی
در روزهای ۲۰ تا ۲۲ مرداد، فضای تجارت جهانی بار دیگر تحت تأثیر تحولات تعرفهای میان ایالات متحده و چین قرار گرفت. با وجود آنکه کاخ سفید و پکن تمدید ۹۰ روزهٔ تعلیق بخشی از افزایشهای تعرفهای را اعلام کردند، سطح بالای تعرفههای فعلی همچنان پابرجا ماند. این تصمیم بهویژه برای فصل واردات پاییز آمریکا اهمیت دارد، اما همزمان مجموعهای از اقدامات تازه واشنگتن، از جمله تعرفه ۵۰ درصدی بر محصولات نیمهساخته و مشتقات مس که از اول مرداد به اجرا درآمد، فشار مضاعفی بر صنایع صادراتمحور چین وارد کرده است.
گزارش میدانی تازه خبرگزاری رویترز از شهر فوشان در جنوب چین، کاهش تعداد شیفتهای کاری، افت دستمزدها و افزایش استفاده از نیروی کار موقت را تأیید میکند. این تغییرات در کارخانههایی رخ داده که بخش عمدهٔ تولیدات خود را به بازار آمریکا صادر میکنند. «مایک چای» مدیر یکی از کارخانههای کابینتسازی میگوید: «ما در وضعیت بقا هستیم و برای کاهش هزینهها ناچاریم ساعتهای کاری را کم کنیم». این اظهارات بازتابی از کاهش سفارشات و رقابت فزاینده در بازارهای جایگزین است.
تعرفههای تازه و فشار مستقیم بر صنایع فلزی
از اول مرداد، دولت آمریکا تعرفهای ۵۰ درصدی بر طیف گستردهای از محصولات نیمهساخته مسی، از جمله سیم و کابل، لولهها، اتصالات و قطعات الکتریکی وضع کرد. این تعرفه بر اساس «محتوای مس» هر کالا محاسبه میشود و بهطور مستقیم هزینه تولید و صادرات را برای شرکتهای چینی افزایش داده است. دونالد ترامپ، رئیسجمهور آمریکا، در بیانیهای اعلام کرد: «پس از دریافت ارزیابی جامع امنیت ملی، این تعرفه را اجرا میکنم». این سیاست، علاوه بر افزایش قیمت جهانی محصولات مسبر، زنجیره تأمین صنایع الکترونیک، خودروسازی و ساختوساز را نیز تحت فشار قرار داده است.
به گفته کارشناسان بازار فلزات، اثر فوری این تصمیم در بازارهای آسیا قابل مشاهده است. افزایش هزینه واردات مواد اولیه برای کارخانههای چینی، به بالا ماندن قیمت دلاری این محصولات در بازارهای جهانی حتی خارج از آمریکا منجر شده و حاشیه سود تولیدکنندگان کوچک و متوسط را کاهش داده است.


سختگیریهای تازه علیه دورزدن تعرفه
همزمان با اجرای تعرفههای جدید، دولت آمریکا اقدامات سختگیرانهای علیه آنچه «ترانشیپمنت» یا عبور کالا از کشورهای ثالث برای دورزدن تعرفهها مینامد، آغاز کرده است. طبق دستورالعمل گمرک آمریکا، هر محمولهای که منشأ واقعی آن چین باشد ولی از کشوری مانند ویتنام یا تایلند بهعنوان مبدأ اعلام شود، ممکن است مشمول جریمهای معادل ۴۰ درصد ارزش کالا گردد. «آرادا فوآنگتونگ» رئیس اداره تجارت خارجی وزارت بازرگانی تایلند در این باره گفت: «در حال حاضر، همه کالاهای صادراتی ما به آمریکا مشمول نرخ پایه ۱۹ درصد هستند و هنوز قوانین مشخصی برای ترانشیپمنت وجود ندارد، اما فشار نظارتی در حال افزایش است».
این شرایط، هزینههای لجستیک و انطباق با مقررات را برای شرکتهای چینی بالا برده و بسیاری را مجبور کرده مسیرهای صادراتی خود را بازنگری کنند. بخشی از کالاهایی که پیشتر مستقیماً به آمریکا صادر میشد، اکنون به بازارهای دیگری از جمله کشورهای آسیای جنوبشرقی و خاورمیانه هدایت میشود.
«دیو فنگ» شریک مالک سه کارخانه در جنوب چین، میگوید: «قراردادهای موقت را ترجیح میدهیم، چون لازم نیست بیمه یا بازنشستگی پرداخت کنیم». این گفتهها نشاندهنده راهبرد بقا در میان تولیدکنندگان است که با کاهش تقاضا از سوی بازار اصلی خود، به دنبال کاهش هزینههای ثابت هستند.
بر اساس دادههای رسمی، شاخص مدیران خرید بخش تولید چین در تیرماه به ۴۹.۳ درصد رسیده که زیر مرز رشد قرار دارد. در همین ماه، صادرات چین به آمریکا بیش از ۲۲ درصد نسبت به سال قبل کاهش یافته، در حالی که صادرات کلی این کشور رشد ۷.۲ درصدی را تجربه کرده است. این ارقام تصویری روشن از فشار عدمتعادل بازارها بر صنایع صادراتی چین ارائه میدهند.
با وجود تمدید آتشبس ۹۰ روزه تعرفهای، مقامات تجاری آمریکا تأکید کردهاند که در کوتاهمدت معافیت یا استثنایی برای صنایع چین در نظر نخواهند گرفت. «جیمیسون گریر» نماینده تجاری ایالات متحده گفت: «رئیسجمهور بار دیگر به صراحت اعلام کرده که قصد ندارد در آینده نزدیک معافیتی اعطا کند». این موضعگیری نشان میدهد که حتی با وجود توقف موقت برخی افزایشها، فشار کلی بر تولیدکنندگان چینی ادامه خواهد داشت.
برخی تحلیلگران میگویند بخشهایی از تورم کنونی در آمریکا، بهویژه در قیمت کالاهای وارداتی، تحت تأثیر همین تعرفههاست. هرچند گزارش رسمی اداره آمار کار آمریکا برای تیرماه، تورم سالانه را ۲.۷ درصد و تورم هسته را ۳.۱ درصد اعلام کرده و عامل اصلی رشد قیمتها را بخش خدمات معرفی میکند، اما صدای مخالفانی نیز وجود دارد که تعرفهها را یکی از محرکهای اصلی میدانند. «جان دیوید رینی» مدیر مالی یکی از بزرگترین خردهفروشیهای آمریکا هشدار داده که «خریداران آمریکایی از اواخر اردیبهشت شاهد افزایش قیمتها خواهند بود و این روند در خرداد قطعی خواهد شد».
به گفته «جاناتان گلد» معاون زنجیره تأمین فدراسیون ملی خردهفروشی آمریکا، «تعرفهها در حال افزایش قیمت مصرفکننده هستند و کاهش واردات به معنای کاهش موجودی کالا در قفسهها خواهد بود». چنین هشدارهایی از سوی بخش خصوصی نشان میدهد که سیاست تعرفهای دولت آمریکا، پیامدهایی فراتر از روابط دوجانبه با چین خواهد داشت و میتواند به شکلگیری اختلالات گستردهتر در زنجیره تأمین جهانی بینجامد.
در مجموع، ترکیب تعرفههای بالا، سختگیری بر ترانشیپمنت و فشار مضاعف بر صنایع فلزی، تصویری از یک رقابت تجاری شدید را ترسیم میکند که نهتنها کارخانههای چینی را تحت تأثیر قرار داده، بلکه موج آن به بازارهای جهانی و مسیرهای حملونقل بینالمللی نیز رسیده است.
اثر دومینویی تعرفههای آمریکا بر زنجیره تأمین جهانی و پیامدهای غیرمستقیم برای بازار ایران
تصمیم ایالات متحده برای حفظ سطح بالای تعرفهها بر واردات از چین، همزمان با اجرای تعرفه ۵۰ درصدی بر محصولات مسبر از اول مرداد، تنها یک اقدام محدودکننده تجاری نیست، بلکه نقطه شروع مجموعهای از تحولات زنجیرهای است که از کارخانههای شرق آسیا تا بنادر خلیج فارس را درگیر کرده است. این رویکرد به دلیل همپوشانی با سیاستهای کنترل ترانشیپمنت و افزایش هزینههای لجستیک، میتواند در کوتاهمدت به تغییر مسیر جریان کالا و در میانمدت به بازتنظیم قیمتها در بازارهای هدف از جمله ایران بینجامد.
در نگاه نخست، کاهش صادرات چین به آمریکا که در تیرماه بیش از ۲۲ درصد افت کرده، برای صادرکنندگان چینی نشانه ضرورت یافتن مقاصد جایگزین است. تجربههای پیشین نشان داده که بخشی از این انحراف صادراتی به سمت بازارهایی با موانع کمتر، نظیر کشورهای آسیای جنوب شرقی و خاورمیانه، هدایت میشود. اما پیچیدگی تازه، نظارت شدیدتر بر تغییر منشأ کالا و هزینههای انطباق با مقررات است که میتواند حتی در این مسیرهای جایگزین نیز فشار قیمتی ایجاد کند.
زنجیره تأمین جهانی تحت فشار مضاعف
زنجیره تأمین جهانی در ماههای اخیر با دو نوع فشار همزمان روبهرو شده است. نخست، فشار هزینهای ناشی از افزایش تعرفهها بر مواد اولیه و قطعات میانی مانند محصولات نیمهساخته مسی. دوم، فشار زمانی و عملیاتی ناشی از کنترل سختگیرانه بر مسیرهای ترانشیپمنت. به عنوان مثال، وقتی گمرک آمریکا جریمه ۴۰ درصدی برای کالاهای مشکوک به تغییر غیرواقعی منشأ در نظر میگیرد، این تصمیم مستقیماً روی رفتار تأمینکنندگان و حملکنندگان کالا در ویتنام، تایلند و حتی امارات تأثیر میگذارد.
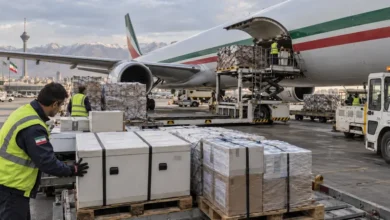
افزایش هزینه بیمه، انبارداری و مدارک اثبات منشأ کالا بخشی از پیامدهای فوری این سیاستهاست. شرکتهای بازرگانی که پیشتر محمولههای خود را بهسرعت از مسیرهای ثالث عبور میدادند، اکنون ناچارند فرآیندهای بررسی و صدور گواهی را طولانیتر کنند، که این امر بر زمان تحویل و موجودی انبارها تأثیرگذار است. «جان مککاون» پژوهشگر حوزه حملونقل دریایی، در این باره میگوید: «در حال حاضر نقطه امنی برای فرود وجود ندارد»، جملهای که نشاندهنده نبود مسیر کمهزینه و کمریسک برای بسیاری از بازیگران زنجیره تأمین است.
اثر این فشارها در شاخصهای حملونقل نیز قابل مشاهده است. شاخص جهانی حمل کانتینر (WCI) در میانه مرداد به حدود دو هزار و چهارصد و بیست و چهار دلار برای هر کانتینر ۴۰ فوت رسید که هرچند نسبت به هفته قبل کاهش سه درصدی را نشان میدهد، اما همچنان بالاتر از میانگین پیش از اعمال تعرفههاست. این سطح قیمتی، در شرایط رکود نسبی سفارشات، حاکی از آن است که هزینههای ساختاری حملونقل به دلیل سیاستهای تجاری جدید بالا باقی مانده است.
پیامدهای قیمتی در بازارهای ثالث و ایران
وقتی ظرفیت مازاد تولید در چین به دلیل کاهش سفارشات آمریکا ایجاد میشود، بخشی از این ظرفیت به سمت بازارهای ثالث هدایت میشود. در مورد کالاهایی مانند لوازم خانگی یا الکترونیک مصرفی که وابستگی شدیدی به ورق فولادی و آلومینیومی دارند، این انتقال میتواند در کوتاهمدت باعث کاهش قیمت دلاری شود، زیرا تولیدکنندگان برای جلوگیری از انباشت موجودی به تخفیف روی میآورند. آمار تورم مصرفکننده چین در تیرماه که رشد صفر درصدی را نشان میدهد، مؤید این تمایل به کاهش قیمتهاست.
اما در گروه کالاهای مسبر، ماجرا متفاوت است. تعرفه ۵۰ درصدی آمریکا بر این محصولات، با وجود کاهش تقاضای مستقیم از سوی بازار آمریکا، کف قیمتی جهانی را بالا نگه میدارد. این به آن معناست که حتی اگر ایران از چین یا از طریق امارات این کالاها را وارد کند، قیمت دلاری آنها تحت تأثیر سیاست تعرفهای آمریکا همچنان بالا خواهد ماند. اثر این وضعیت بر شاخص قیمت کالاهای وارداتی ایران، بهویژه در بخش تجهیزات برق، ماشینآلات و قطعات صنعتی، قابلتوجه است.
دادههای گمرک ایران نشان میدهد که سهم چین از کل واردات کشور در سال جاری حدود ۲۷ درصد بوده است. این وابستگی، کانال مستقیمی برای انتقال هر شوک قیمتی از بازار چین به اقتصاد داخلی ایجاد میکند. علاوه بر این، امارات متحده عربی که بزرگترین مبدأ وارداتی ایران محسوب میشود، خود نقش مهمی در ترانشیپمنت کالاهای چینی دارد. بنابراین، هرگونه سختگیری در مسیرهای ثالث میتواند از طریق افزایش هزینههای لجستیکی در امارات، بهطور غیرمستقیم قیمت کالاهای وارداتی ایران را تحت فشار قرار دهد.
یکی دیگر از اثرات جانبی این سیاستها، تغییر الگوی تأمین قطعات و مواد اولیه توسط تولیدکنندگان ایرانی است. در شرایطی که هزینه واردات برخی اقلام از چین افزایش مییابد، ممکن است برخی بنگاهها به سمت تأمینکنندگان جایگزین در آسیای میانه یا اروپا حرکت کنند. با این حال، چنین تغییری اغلب با هزینههای انطباق فنی، استانداردسازی و تغییر خطوط تولید همراه است که خود میتواند به افزایش قیمت نهایی محصولات منجر شود.
از سوی دیگر، برخی تحلیلگران داخلی معتقدند که ورود کالاهای چینی با تخفیفهای مقطعی میتواند فشار تورمی را در کوتاهمدت کاهش دهد، اما در صورت کاهش عرضه یا افزایش هزینههای لجستیک، این اثر معکوس خواهد شد. تجربه سالهای گذشته نشان داده که نوسانات سریع در قیمت و عرضه کالاهای وارداتی، برنامهریزی تولیدکنندگان و سیاستگذاران را دشوار میکند و احتمال جهشهای ناگهانی قیمت را افزایش میدهد.
با ترکیب این عوامل، میتوان گفت که سیاست تعرفهای آمریکا علیه چین، حتی بدون هدفگیری مستقیم بازار ایران، از دو کانال قیمت دلاری کالا و هزینههای مسیرهای ثالث، تأثیر محسوسی بر تورم وارداتی ایران خواهد گذاشت. استمرار این وضعیت، وابسته به مسیر مذاکرات واشنگتن و پکن و همچنین تصمیمات کشورهای واسط در زنجیره تأمین است.
پیشبینی سناریوهای اقتصادی در پی تداوم فشارهای تعرفهای آمریکا بر چین
با گذشت چند هفته از اجرای تعرفههای سنگین آمریکا بر بخشی از کالاهای صادراتی چین، نشانههای اولیه از تغییر الگوهای تجاری و اثرات جانبی این سیاستها آشکار شده است. پرسش اصلی این است که اگر این روند در ماههای آینده ادامه یابد، چگونه زنجیرههای تأمین، قیمت جهانی کالاها و تورم وارداتی کشورهایی مانند ایران تحت تأثیر قرار خواهند گرفت. بررسی دادههای حملونقل، تولید صنعتی و تجارت بینالملل نشان میدهد که در این مسیر چند سناریوی قابل پیشبینی وجود دارد.
سناریوی نخست، تشدید رقابت قیمتی میان تولیدکنندگان چینی برای تصاحب بازارهای جایگزین است. در تیرماه، صادرات چین به آمریکا کاهش بیش از ۲۲ درصدی را تجربه کرد، اما صادرات کلی آن رشد ۷.۲ درصدی داشت. این اختلاف آماری نشان میدهد که شرکتهای چینی به سرعت مسیرهای فروش خود را تغییر دادهاند. اگر این روند ادامه یابد، احتمال افزایش عرضه در بازارهای ثالث و فشار نزولی بر قیمت برخی کالاها در کوتاهمدت وجود دارد، هرچند پایداری این وضعیت به توان مالی و لجستیکی تولیدکنندگان وابسته خواهد بود.
پیامدهای بلندمدت بر زنجیره تولید
در افق بلندمدت، حفظ تعرفههای بالا میتواند به تغییر ساختار زنجیرههای تولید بینالمللی منجر شود. بخشی از سرمایهگذاریهای صنعتی ممکن است از چین به کشورهای آسیای جنوب شرقی مانند ویتنام و اندونزی منتقل شود تا از نرخهای پایینتر تعرفه بهرهمند شوند. این جابهجایی ظرفیت تولید، با وجود آنکه در ظاهر به کاهش وابستگی به چین کمک میکند، اما میتواند هزینههای اولیه بالایی برای شرکتها ایجاد کند. «آلیسیا گارسیا هررو» اقتصاددان ارشد آسیا-اقیانوسیه معتقد است: «این مدل بسیار پیچیده و پرهزینه است، زیرا تغییر مکان تولید همیشه با ریسک کاهش کیفیت و افزایش هزینه همراه است».
در همین حال، صنایع سنگین و فلزی که وابستگی بالایی به مواد اولیهای مانند مس دارند، با محدودیتهای مضاعف مواجه خواهند شد. تعرفه ۵۰ درصدی آمریکا بر محصولات مسبر، حتی اگر بخشی از تولید به کشورهای دیگر منتقل شود، همچنان قیمت جهانی این کالاها را در سطحی بالا نگه میدارد. این امر باعث میشود که زنجیرههایی مانند تولید سیم و کابل، بردهای الکترونیکی و تجهیزات صنعتی در سراسر جهان با فشار هزینهای روبهرو شوند.
در ایران، این موضوع میتواند به معنای افزایش مداوم قیمت قطعات صنعتی وارداتی باشد، بهویژه آن دسته که مستقیماً از چین یا از طریق امارات تأمین میشوند. با توجه به سهم ۲۷ درصدی چین در کل واردات کشور، هر افزایش پایدار در قیمت دلاری کالاهای صنعتی بلافاصله به شاخص قیمت وارداتی منتقل میشود و میتواند بر هزینه تولید داخلی نیز اثر بگذارد.
تغییر جریان سرمایه و سیاستهای تجاری
از منظر جریان سرمایه، استمرار تعرفهها ممکن است باعث تغییر جهت سرمایهگذاری مستقیم خارجی در آسیا شود. شرکتهای چندملیتی که پیشتر به دلیل مقیاس تولید و زیرساختهای پیشرفته به چین وابسته بودند، اکنون در حال بررسی گزینههای متنوعسازی جغرافیایی هستند. این تغییر میتواند در کوتاهمدت به ایجاد ظرفیتهای جدید تولیدی در کشورهایی مانند هند، مالزی و فیلیپین منجر شود، اما این فرایند به دلیل نیاز به آموزش نیروی کار و توسعه شبکههای تأمین، زمانبر خواهد بود.
برای ایران، این جابهجایی ظرفیت تولید فرصتی بالقوه و تهدیدی همزمان به شمار میرود. از یک سو، ممکن است امکان دسترسی به تأمینکنندگان جدید با شرایط رقابتیتر فراهم شود. از سوی دیگر، اگر تولیدکنندگان چینی بازارهای خود را متنوع کنند و ظرفیت صادراتی به بازار ایران را کاهش دهند، واردکنندگان ایرانی ناچار به پرداخت قیمتهای بالاتر یا تغییر خطوط تأمین خواهند شد.
افزون بر این، سیاستهای سختگیرانه ضد ترانشیپمنت که هماکنون در ویتنام و تایلند تحت نظارت است، میتواند بر تجارت غیرمستقیم ایران نیز اثرگذار باشد. بسیاری از کالاهای چینی که به ایران وارد میشوند، ابتدا به امارات ارسال شده و سپس به مقصد ایران حمل میشوند. هرگونه افزایش هزینه یا زمان حمل در این مسیر، بهویژه برای کالاهای حساس مانند قطعات خودرو یا تجهیزات الکترونیکی، میتواند به کمبود عرضه یا افزایش قیمت در بازار داخلی منجر شود.
همچنین، تغییر الگوهای حملونقل میتواند بر نرخهای جهانی حمل تأثیر بگذارد. حتی اگر شاخص حمل کانتینر در هفتهای خاص کاهش نشان دهد، موانع ساختاری ناشی از سیاستهای تعرفهای و نظارتی میتوانند هزینهها را در سطح بالاتری نسبت به دوره پیش از این سیاستها حفظ کنند. این موضوع برای کشوری مانند ایران که بخش عمده تجارت خارجی آن وابسته به مسیرهای دریایی است، اهمیت مضاعف دارد.
در مجموع، ادامه فشارهای تعرفهای آمریکا بر چین در یک دوره بلندمدت، صرفاً به معنای محدودیت تجاری بین دو اقتصاد بزرگ جهان نیست، بلکه آغازگر یک تغییر گسترده در الگوهای تولید، سرمایهگذاری و لجستیک جهانی است. برای اقتصادهایی که در زنجیره تأمین جهانی جایگاه خریدار دارند، از جمله ایران، این تغییرات میتواند هم فرصتهای تازه و هم چالشهای جدیدی ایجاد کند که مدیریت آنها نیازمند رصد دقیق و واکنش سریع در سیاستگذاری تجاری است.