نگرانی از جنگ تازه، این بار از سفره و حقوق ماه آینده شروع میشود
نگرانی از بازگشت فضای جنگی برای بسیاری از خانوارهای ایرانی دیگر فقط با صدای انفجار، آسیب به زیرساختها یا خطرهای امنیتی تعریف نمیشود. در کنار همه این نگرانیها، پرسش دیگری به زندگی روزمره مردم راه پیدا کرده است: اگر فعالیت اقتصادی برای چند هفته یا چند ماه مختل شود، حقوق، اجاره، قسط، شهریه، هزینه درمان و خریدهای روزمره چه سرنوشتی پیدا میکنند؟ روایتهایی که از شهروندان شنیده میشود نشان میدهد ترس از فردای بدون درآمد به یکی از مهمترین وجوه اقتصادی نااطمینانی جنگ تبدیل شده است.
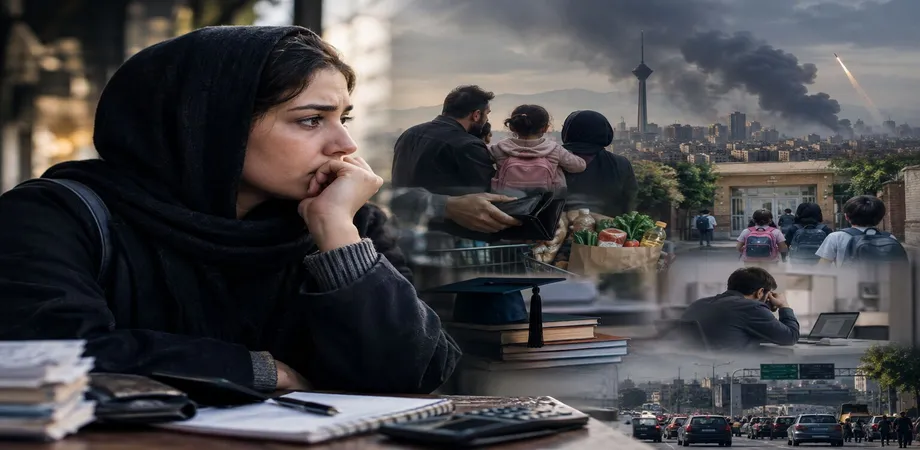
یک زن ۳۰ ساله شاغل که همزمان دانشجو است، نگرانی خود را بسیار ساده بیان کرده است: «مدام به این فکر میکنم که پسانداز ندارم و اگر جنگ شود حقوقم چه میشود؟ آیا ماه بعد دریافتی دارم که قسط وام بدهم یا نه؟» او میگوید هزینه تحصیلش نیز به شدت افزایش یافته و به گفته خودش شهریهای که پرداخت میکند حدود ۱۰۰ درصد بیشتر شده است. با این حال، درباره افزایش ۱۰۰ درصدی شهریه دانشگاه آزاد نمیتوان حکم سراسری صادر کرد، زیرا داده رسمی و یکپارچهای که چنین افزایشی را برای همه دانشجویان تأیید کند در دسترس نیست و این رقم باید صرفاً به عنوان تجربه همان دانشجو نقل شود.
همین شهروند در توصیف رفتار مالی خود میگوید: «هر کاری میخواهم شروع کنم، مدام دودوتا چهارتا میکنم و از هر چیز غیرضروری تقریباً میزنم به نفع خرجهای ضروریتر.» این رفتار فقط در یک روایت دیده نمیشود. زن ۳۶ سالهای که معلم است نیز گفته است: «فعلاً تنها هدفم این است که بتوانم درآمد را به مخارج و قسط و اجاره خانه برسانم.» او درباره فشار ذهنی ناشی از تصمیمگیری دائمی برای هزینههای کوچک هم میگوید: «رسماً با بلندپروازیهایی که شاید تا سال پیش داشتم خداحافظی کردم، اولویتم فقط بقای خودم و خانوادهام شده است.»
تورم بالا، خانوار را با حاشیه امن اندک وارد دوره نااطمینانی کرده است
آخرین دادههای منتشرشده نشان میدهد این نگرانیها بر بستری از تورم بسیار بالا شکل گرفتهاند. تورم نقطه به نقطه خانوار در شهریور به ۸۹.۸ درصد رسیده، تورم ماهانه ۴.۲ درصد بوده و تورم سالانه نیز ۷۳.۶ درصد گزارش شده است. فشار در گروه خوراکیها حتی شدیدتر بوده است؛ تورم نقطه به نقطه خوراکیها، آشامیدنیها و دخانیات ۱۲۱.۸ درصد و تورم سالانه این گروه ۱۰۸.۸ درصد ثبت شده است.


در جزئیات سبد غذایی، تورم سالانه روغنها و چربیها حدود ۱۹۶.۶ درصد، گوشت قرمز و سفید و فرآوردههای آن ۱۱۵.۲ درصد، شیر، پنیر و تخم مرغ ۱۱۸.۷ درصد و نان و غلات ۱۲۱.۸ درصد گزارش شده است. چنین ارقامی باعث میشود مسئله امنیت غذایی فقط به موجود بودن کالا در فروشگاه محدود نماند. برای خانواری که درآمدش متناسب با این افزایش قیمتها رشد نکرده، پرسش مهمتر این است که آیا توان خرید همان کالای موجود را دارد یا نه.
غلامرضا نوری قزلجه، وزیر جهاد کشاورزی، نیز ضمن تأکید بر اینکه در تأمین و موجودی مواد غذایی مشکل گستردهای ایجاد نشده، گفته است: «جنگ بر هزینهها و قیمت تمام شده کالاها اثر گذاشته است.» همین جمله مرز مهمی میان کمبود فیزیکی کالا و کاهش استطاعت خرید خانوار ایجاد میکند. ممکن است انبارها خالی نباشند، اما افزایش هزینه تولید، حمل و نقل و تأمین مالی باعث شود بخشی از خانوارها عملاً دسترسی اقتصادی خود به کالا را از دست بدهند.
فشار در حلقه تولید نیز قابل توجه است. تورم نقطه به نقطه تولیدکننده در بهار ۹۸.۹ درصد، تورم فصلی ۲۸.۳ درصد و تورم سالانه ۶۶.۷ درصد گزارش شده است. در بخش کشاورزی، تورم نقطه به نقطه تولیدکننده به ۱۴۴.۳ درصد رسیده است. این ارقام به معنای آن نیست که همه افزایش هزینه تولید با همان نسبت به مصرف کننده منتقل خواهد شد، اما نشان میدهد بنگاهها با فشار هزینهای سنگینی مواجهاند و بخشی از این فشار میتواند در ماههای بعد از مسیر قیمت کالا و خدمات به خانوار منتقل شود.
بررسی هزینه و درآمد خانوار نیز نشان میدهد خانوار ایرانی پیش از تشدید نااطمینانی جدید، با سرعت قابل توجهی در حال افزایش مخارج بوده است. طرح هزینه و درآمد خانوار با نمونه ۱۸ هزار و ۷۶۸ خانوار شهری و ۱۷ هزار و ۸۵۶ خانوار روستایی نشان داده متوسط هزینه خالص سالانه یک خانوار شهری در سال گذشته حدود ۳۹۲ میلیون تومان بوده و ۴۵.۴ درصد رشد کرده است. در مقابل، متوسط درآمد اظهارشده سالانه خانوار شهری حدود ۴۸۵ میلیون تومان بوده و ۴۱.۲ درصد افزایش داشته است. یعنی رشد هزینه حدود ۴.۲ واحد درصد از رشد درآمد جلوتر بوده است.
اگر هزینه سالانه ۳۹۲ میلیون تومانی را به صورت ساده بر دوازده ماه تقسیم کنیم، متوسط هزینه ماهانه خانوار شهری حدود ۳۲.۷ میلیون تومان میشود. این رقم البته خط فقر یا حداقل هزینه زندگی نیست و فقط یک میانگین آماری است. در تهران، متوسط هزینه سالانه خانوار شهری حدود ۵۷۸ میلیون تومان، معادل تقریباً ۴۸.۲ میلیون تومان در ماه، و متوسط درآمد سالانه حدود ۷۲۱ میلیون تومان گزارش شده است.
ترکیب سبد هزینه نیز اهمیت زیادی دارد. حدود ۲۸.۳ درصد هزینه خانوار شهری به خوراکیها و دخانیات و ۷۱.۷ درصد به اقلام غیرخوراکی اختصاص داشته است. در میان هزینههای غیرخوراکی، مسکن، سوخت و روشنایی وزن بالایی دارند. به همین دلیل حتی خانواری که بتواند خرید پوشاک، سفر یا تفریح را کاهش دهد، با هزینههایی روبهروست که امکان حذف کامل آنها وجود ندارد.
بازار کار و بیمه بیکاری، ترس از قطع درآمد را از یک نگرانی فردی فراتر بردهاند
آمار بازار کار بهار نشان میدهد نرخ بیکاری جمعیت ۱۵ ساله و بیشتر به ۹.۱ درصد رسیده که ۱.۸ واحد درصد بالاتر از بهار سال قبل است. نرخ مشارکت اقتصادی نیز با کاهش ۰.۵ واحد درصدی به ۴۰.۷ درصد رسیده است. تعداد شاغلان به ۲۴ میلیون و ۶۷۲ هزار نفر کاهش یافته و در مقایسه با یک سال قبل حدود ۴۵۰ هزار نفر کمتر شده است. همزمان جمعیت غیرفعال اقتصادی حدود ۷۹۶ هزار نفر افزایش یافته و به ۳۹ میلیون و ۵۳۵ هزار نفر رسیده است.
کاهش مشارکت اقتصادی باعث میشود تنها نگاه کردن به نرخ بیکاری تصویر کاملی از بازار کار ارائه نکند. فردی که از جست وجوی کار منصرف شده و دیگر در بازار کار فعال محسوب نمیشود، در محاسبه رسمی بیکار قرار نمیگیرد. افزایش جمعیت غیرفعال در دورهای که تعداد شاغلان نیز کاهش یافته، برای تحلیل وضعیت معیشتی خانوار اهمیت زیادی دارد.
فشار بازار کار در میان جوانان شدیدتر است. نرخ بیکاری جوانان ۱۵ تا ۲۴ ساله در بهار به ۲۳.۴ درصد رسیده و نسبت به سال قبل ۳.۷ واحد درصد افزایش یافته است. نرخ بیکاری گروه ۱۸ تا ۳۵ سال نیز ۱۷.۵ درصد بوده و ۳ واحد درصد افزایش داشته است. این گروه همان بخشی از جمعیت است که معمولاً درگیر شروع زندگی مستقل، اجاره مسکن، ازدواج، تشکیل خانواده یا آغاز مسیر حرفهای است.
در بازار کار زنان نیز آسیب پذیری بیشتری دیده میشود. نرخ مشارکت اقتصادی زنان ۱۳.۷ درصد و نرخ مشارکت مردان ۶۷.۸ درصد گزارش شده است. نرخ بیکاری زنان ۱۶.۷ درصد و مردان حدود ۷.۵ درصد بوده است. نرخ بیکاری فارغ التحصیلان آموزش عالی نیز حدود ۱۱.۶ درصد ثبت شده، در حالی که برای زنان تحصیل کرده این رقم به ۱۸.۸ درصد رسیده است.
دادههای بیمه بیکاری تصویر ملموستری از نگرانی درباره درآمد ارائه میکنند. احمد میدری، وزیر تعاون، کار و رفاه اجتماعی، در ۸ اردیبهشت از حدود ۱۵۰ هزار ثبت نام برای بیمه بیکاری خبر داد. در ۲۷ اردیبهشت این تعداد به ۲۲۹ هزار و ۴۰۲ درخواست رسید و به گفته او حدود ۸۹ درصد متقاضیان حداقل بگیر بودهاند. تا ۲۱ تیر، مصطفی سالاری، مدیرعامل سازمان تأمین اجتماعی، اعلام کرد حدود ۲۹۰ هزار نفر از اسفند تا آن زمان برای بیمه بیکاری ثبت نام کردهاند و حدود ۱۷۰ هزار پرونده نیز تأیید شده است.
سالاری با مقایسه این رقم با روند عادی ماهانه درخواستها گفته است: «میتوان تخمین زد حدود ۲۴۰ هزار مورد درخواست بیمه بیکاری ناشی از جنگ داشتهایم.» تهران، اصفهان و البرز در میان استانهایی بودهاند که درخواست بیشتری ثبت کردهاند. این رقم معادل کل بیکاری ایجادشده نیست، زیرا خوداشتغالان، بسیاری از شاغلان غیررسمی، فریلنسرها و برخی کارکنان بدون پوشش بیمهای اصولاً در آمار بیمه بیکاری دیده نمیشوند.
میدری نیز درباره آثار اقتصادی جنگ گفته است: «جنگ بزرگترین تهدید علیه کار شایسته، عدالت اجتماعی و رفاه بشریت است.» در سوی دیگر بازار کار، بخشی از شهروندان دقیقاً همین نگرانی را با زبان روزمره توضیح میدهند. زن ۲۸ سالهای گفته است: «نگرانی من این است که به خاطر جنگ قیمت دلار بالاتر برود و بسیاری از مشاغل تعطیل شوند، چون در روزهای جنگ بعضی شرکتها مرخصی بدون حقوق رد میکنند.» او اضافه کرده است: «این منصفانه نیست که آدم تا مدت نامعلوم حقوق نداشته باشد و مجبور شود با همان یک ذره پسانداز زندگی کند.»
برای خانوادههایی که فرزند دانش آموز یا دانشجو دارند، نگرانی به حوزه آموزش نیز کشیده شده است. یک مادر ۳۵ ساله پرسیده است: «آینده آموزش مدارس نامعلوم است و نمیدانم حالا که باز شده است بچههایمان چقدر امنیت دارند؟» برای برخی شاغلان حوزه آموزش غیردولتی، تعطیلی مراکز آموزشی حتی میتواند مستقیماً به توقف درآمد منجر شود. زنی که در کودکستان فعالیت میکند گفته است در صورت تعطیلی و مجازی شدن آموزش، تضمینی برای دریافت حقوق ندارد.
در میان شهروندان، نگرانی از خود جنگ گاه جای خود را به نگرانی از دوره پس از آن داده است. مردی ۳۳ ساله گفته است: «بیشتر از خود جنگ، اثراتش در زندگی مشهود است.» مردی ۳۵ ساله نیز گفته است: «فقط منتظرم جنگ تمام شود و تکلیف زندگی همه مشخص شود.» زن ۲۹ ساله دیگری از دو راهی میان خرید مایحتاج اضطراری و حفظ پسانداز گفته است: «دوباره به جمع کردن کوله پشتی و تهیه غذای کنسروی فکر میکنم، اما بین این ماندهام که پولم را صرف مایحتاج زمان جنگ کنم یا برای روز مبادا پسانداز کنم.»
فردای بدون درآمد چگونه به یک مسئله اقتصادی تبدیل میشود؟
از منظر اقتصاد خانوار، مسئله اصلی فقط این نیست که جنگ قیمتها را بالا میبرد. خطر بزرگتر زمانی شکل میگیرد که شوک هزینهای و شوک درآمدی همزمان شوند. خانواری که در شرایط عادی با افزایش قیمت مواجه است ممکن است همچنان حقوق، دستمزد یا درآمد کسب و کار خود را دریافت کند. اما در یک دوره جنگی یا نااطمینانی شدید، ممکن است همان خانوار با کاهش ساعت کار، تعطیلی موقت محل کار، مرخصی بدون حقوق، کاهش فروش یا حتی بیکاری روبهرو شود. در چنین شرایطی هزینهها بالا میروند درست در زمانی که جریان درآمد ضعیف میشود.
محمدرضا عارف، معاون اول رئیس جمهور، در ۲۶ شهریور با اشاره به همین شکاف گفته است: «دخل و خرج مردممان، به خصوص حقوق بگیرها، جوابگو نیست.» او به فاصله میان تورم بالای ۶۰ تا ۷۰ درصد و رشد حدود ۲۰ درصدی حقوق اشاره کرده است. از نظر اقتصادی، این فاصله همان کاهش درآمد واقعی است. ممکن است رقم اسمی حقوق افزایش پیدا کند، اما اگر سطح قیمتها بسیار سریعتر بالا برود، مقدار کالایی که خانوار میتواند با حقوق خود بخرد کاهش پیدا میکند.
شوک قیمت و شوک درآمد، دو فشار همزمان بر یک بودجه ثابت
بازار مسکن نمونه روشنی از این وضعیت است. در شهریور، تورم ماهانه اجاره ۳.۶ درصد، تورم نقطه به نقطه آن ۳۲.۸ درصد و تورم سالانه اجاره ۳۲.۲ درصد بوده است. این ارقام کمتر از تورم عمومی همان ماه هستند، اما از آن نمیتوان نتیجه گرفت فشار مسکن کاهش یافته است. اجاره از سطح بالایی آغاز شده و برای مستأجری که بخشی از درآمد خود را از دست میدهد، حتی اجاره بدون افزایش نیز میتواند به هزینهای سنگین تبدیل شود.
هزینه خدمات نگهداری و تعمیر مسکن نیز نسبت به سال قبل ۸۳.۹ درصد افزایش یافته و رشد بخش ساختمان در بهار منفی ۶.۴ درصد گزارش شده است. بنابراین بازار مسکن از دو سو بر خانوار فشار وارد میکند: مستأجر با هزینه جاری بالا مواجه است و ضعف فعالیت ساختمانی نیز میتواند بر اشتغال بخش ساختمان و صنایع وابسته اثر بگذارد.
در اقتصاد خانوار میتوان از مفهومی شبیه تله هزینههای ثابت سخن گفت. بسیاری از هزینهها همراه با افت درآمد پایین نمیآیند. قسط بانک، اجاره خانه، شهریه، قبض، هزینه درمان و حداقلی از خوراک هر ماه باید پرداخت شوند. جمله ساده اما تعیین کننده این است: درآمد میتواند ناگهان صفر شود، اما اجاره صفر نمیشود.
هزینه درمان نیز در همین گروه قرار میگیرد. مهدی پیرصالحی، رئیس سازمان غذا و دارو، اعلام کرده متوسط قیمت دارو از ابتدای سال حدود ۱۰۳ درصد افزایش داشته و سهم پرداختی بیماران نیز حدود ۳۵ درصد رشد کرده است. او همچنین گفته بودجه ارز ترجیحی دارو ۹۰۰ میلیون دلار کمتر از سال قبل است و در جملهای صریح گفته است: «نباید به امید داروی ارزان قیمت باشیم.» برای خانواری که بیمار مزمن دارد، کاهش مصرف دارو مانند حذف سفر یا خرید پوشاک نیست و میتواند پیامد جسمی مستقیم داشته باشد.
گروه آموزش نیز در شهریور افزایش ماهانه حدود ۶.۳ درصدی قیمت را تجربه کرده است. بنابراین خانوادهای که همزمان با هزینه مسکن، خوراک و درمان، شهریه مدرسه یا دانشگاه پرداخت میکند، در برابر اختلال درآمد آسیب پذیرتر است. همین مسئله توضیح میدهد چرا نگرانی درباره تعطیلی مدرسه یا دانشگاه برای بخشی از خانوادهها صرفاً آموزشی نیست و مستقیماً به ساختار دخل و خرج خانوار متصل میشود.
دادههای بنگاهها نیز نشان میدهد مسیر انتقال بحران از شرکت به خانوار میتواند سریع باشد. شاخص مدیران خرید کل اقتصاد در اردیبهشت به ۴۲.۳ و شاخص بخش صنعت به ۴۵.۳ رسیده است. قرار گرفتن شاخص زیر سطح ۵۰ به معنای انقباض فعالیت نسبت به ماه قبل است. گزارش اتاق ایران نشان میداد اقتصاد برای چهاردهمین ماه متوالی در محدوده رکودی قرار گرفته و سفارشهای جدید، فروش و به کارگیری نیروی انسانی کاهش یافته است. در خرداد نیز با وجود مقداری بهبود، شاخص همچنان زیر ۵۰ باقی مانده بود.
این تفاوت اهمیت دارد: بهتر شدن شاخص نسبت به کف بحران الزاماً به معنای بازگشت رونق نیست. وقتی فروش بنگاه پایین میآید، مدیر بنگاه ابتدا استخدام جدید را متوقف میکند، سپس اضافه کاری یا ساعات کار را کاهش میدهد، هزینههای غیرضروری را حذف میکند و در صورت ادامه فشار ممکن است به تعدیل نیروی انسانی برسد. بنابراین رکود بنگاه میتواند با چند هفته یا چند ماه فاصله خود را در درآمد خانوار نشان دهد.
علی القاصی، رئیس کل دادگستری استان تهران، از آسیب کلی یا جزئی حدود ۳۰۰ واحد تولیدی و صنعتی استان در جریان جنگ خبر داده و بر جلوگیری از تعدیل نیروی کار تأکید کرده است. در گزارشی دیگر، استاندار تهران تعداد واحدهای تولیدی، صنفی، صنعتی، تجاری و خدماتی آسیب دیده را ۴۶۹ واحد اعلام کرده که شامل ۱۶۹ واحد تولیدی، صنفی و صنعتی و بیش از ۳۰۰ واحد تجاری و خدماتی بوده است. تفاوت این ارقام به دامنه گزارش، زمان اعلام و نوع واحدهای شمارش شده مربوط است و نباید آنها را به عنوان یک آمار واحد با هم جمع کرد.
صمد حسن زاده، رئیس اتاق بازرگانی ایران، گفته است: «مهمترین موضوع کشور در حال حاضر، معیشت مردم است.» او درباره فشار مالی وارد بر واردکنندگان کالاهای اساسی و نهادههای تولید نیز هشدار داده است. اگر واردکننده به ارز، اعتبار یا منابع مالی لازم دسترسی نداشته باشد، اختلال از سطح بنگاه فراتر میرود و میتواند به کمبود مقطعی، افزایش هزینه تولید و رشد قیمت مصرف کننده منجر شود.
جنگ پیش از اصابت به زیرساخت، از مسیر انتظار و ارز وارد اقتصاد میشود
اقتصاد برای واکنش نشان دادن به جنگ منتظر وقوع همه خسارتهای فیزیکی نمیماند. حسین توکلیان، اقتصاددان و استاد دانشگاه علامه طباطبایی، گفته است: «اقتصاد در شرایطی که در سایه جنگ قرار میگیرد، رفتار متفاوتی از خود نشان میدهد.» تمایز میان جنگ واقعی و سایه جنگ از نظر اقتصادی مهم است، زیرا نااطمینانی میتواند پیش از آغاز موج تازه درگیری، رفتار خانوار و بنگاه را تغییر دهد.
در شرایطی که احتمال تشدید بحران افزایش پیدا میکند، برخی خانوارها خرید کالای بادوام را عقب میاندازند، بخشی نقدینگی بیشتری نگه میدارند و گروهی برای حفظ ارزش دارایی به ارز و طلا روی میآورند. بنگاه نیز ممکن است سرمایه گذاری جدید را متوقف کند و موجودی نقد خود را بالا ببرد. این رفتارها در سطح فردی میتواند منطقی باشد، اما اگر به شکل گسترده رخ دهد مصرف، سرمایه گذاری و اشتغال را کاهش میدهد.
محمود نادری، مدیرکل سیاستهای پولی بانک مرکزی، بر نقش انتظارات، بازار ارز و حکمرانی ریال تأکید کرده و توضیح داده است که وابستگی بخشی از تولید و مصرف به واردات سبب میشود اخبار و ریسکهای سیاسی سریعاً از بازار ارز به انتظارات تورمی منتقل شوند. ناصر خیابانی، عضو هیئت علمی دانشگاه علامه طباطبایی، نیز بازار ارز را بازاری با ماهیت انتظاری توصیف کرده است؛ بازاری که میتواند پیش از تحقق کامل بحران واکنش نشان دهد و افزایش نرخ ارز از یک سو انتظارات تورمی و از سوی دیگر هزینه نهادههای وارداتی را بالا ببرد.
در ۱۱ مهر، نرخ دلار در بازار آزاد حدود ۲ میلیون و ۶۸۸ هزار ریال گزارش شد، در حالی که یک روز قبل حدود ۲ میلیون و ۶۳۲ هزار ریال بود. گزارشهای بازار همچنین از کاهش بیش از نیمی از ارزش ریال در دوره یک ساله حکایت داشت. بانک مرکزی هم از برنامه عرضه تا ۲ میلیارد دلار از طریق بانکهای دولتی خبر داده بود. در چنین فضایی، خانواری که اندک پسانداز ریالی دارد با یک دو راهی مواجه میشود: نگهداری نقدینگی برای هزینههای احتمالی یا تبدیل آن به داراییهایی که تصور میکند بهتر از تورم مصون میمانند.
مهدی دارابی، مشاور رئیس کل بانک مرکزی در امور ارزی، افت ارزش ریال را تا حدی ناشی از انتظارات منفی و فضاسازی بیرونی دانسته و این کاهش را موقت ارزیابی کرده است. در مقابل، تحلیلهای دیگر بر فشارهای بنیادی مانند تورم بالا، محدودیت تجارت و کاهش درآمد واقعی تأکید دارند. برای تحلیل اقتصادی، تفکیک این دو نگاه ضروری است؛ بخشی از نوسان ارز میتواند ماهیت انتظاری داشته باشد، اما انتظارات در خلأ شکل نمیگیرند و معمولاً بر شرایط واقعی اقتصاد سوار میشوند.
برآوردهای نهادهای بینالمللی نیز تصویری کم فشار از اقتصاد ارائه نمیکنند. صندوق بینالمللی پول در برآورد بهاری خود رشد واقعی اقتصاد ایران را منفی ۶.۱ درصد پیش بینی کرده بود و در به روزرسانی تابستانی این رقم را به منفی ۵.۴ درصد تعدیل کرد. پیش بینی تورم متوسط مصرف کننده نیز حدود ۶۸.۹ درصد اعلام شده است. این اعداد پیش بینیاند و نباید به عنوان آمار قطعی پایان دوره تلقی شوند.
بانک جهانی نیز برای سال مالی اخیر رشد واقعی منفی ۲.۷ درصد، کاهش ۱۱.۹ درصدی سرمایه گذاری ثابت، افت ۵.۳ درصدی صادرات و کاهش ۱۴.۸ درصدی واردات را برآورد کرده و نرخ اشتغال جمعیت در سن کار را ۳۷.۵ درصد اعلام کرده است. در دادههای مربوط به سال پیش از آن نیز تورم مصرف کننده حدود ۴۲.۲ درصد و کوچک شدن اقتصاد حدود ۲.۸ درصد گزارش شده بود. اختلاف میان ارقام صندوق بینالمللی پول و بانک جهانی تا حدی به دوره زمانی، زمان انتشار، فروض سناریو و روش محاسبه مربوط است و نباید این ارقام را بدون توضیح کنار هم قرار داد.
بانک جهانی همچنین برآورد کرده سهم جمعیتی که پایینتر از خط ۸.۳۰ دلار در روز بر مبنای برابری قدرت خرید قرار میگیرند، از ۳۳.۲ درصد به ۳۶.۲ درصد افزایش یابد. این شاخص خط فقر رسمی ایران نیست و فقط یک معیار مقایسهای بینالمللی برای کشورهای با درآمد متوسط رو به بالاست. استفاده از رقم ۳۶.۲ درصد بدون این توضیح میتواند به برداشت اشتباه منجر شود.
در گزارش دیگری، بانک جهانی تورم نقطه به نقطه در ماه منتهی به اسفند را ۶۲.۲ درصد و تورم مواد غذایی را حدود ۹۹ درصد اعلام کرده بود. در همان مقطع، اعتبار کالابرگی معادل ۱۰ میلیون ریال برای هر نفر و برای حدود ۸۰ میلیون نفر جهت خرید اقلام منتخب غذایی در نظر گرفته شده بود. ارزیابی بانک جهانی این بود که چنین حمایتی تنها بخشی از فشار رفاهی افزایش قیمت را جبران میکند.
جنگ فقط انفجار نیست؛ ناامنی اقتصادی از بنگاه تا آشپزخانه امتداد پیدا میکند
یکی از مهمترین ویژگیهای شوک جنگ این است که آثار آن در همه مشاغل و همه خانوارها یکسان نیست. برخی شاغلان ممکن است حقوق ثابت و بیمه داشته باشند، در حالی که درآمد یک راننده، فروشنده، فریلنسر، صاحب کسب و کار خرد، نیروی پروژهای، فعال گردشگری یا شاغل حوزه دیجیتال مستقیماً به ادامه فعالیت روزانه وابسته باشد. به همین دلیل، حتی اگر متوسطهای کل اقتصاد تغییر محدودی نشان دهند، آسیب در برخی گروهها میتواند بسیار شدید باشد.
اقتصاد دیجیتال نمونه روشن این تفاوت است. ستار هاشمی، وزیر ارتباطات، اعلام کرده محدودیت و قطعی اینترنت در جریان جنگ تا اواسط اردیبهشت بیش از ۶۷ هزار میلیارد تومان خسارت مستقیم و کاهش درآمد به حوزه ارتباطات و اقتصاد دیجیتال وارد کرده است. او تأکید کرده این رقم زیانهایی مانند از دست رفتن سرمایه گذاری، اعتماد، مشتری و آثار انسانی و علمی را به طور کامل پوشش نمیدهد.
برای یک فروشگاه آنلاین، شرکت نرم افزاری یا فردی که درآمدش از شبکههای دیجیتال تأمین میشود، تخریب ساختمان تنها شکل خسارت نیست. قطع اتصال به مشتری، اختلال در پرداخت، ناتوانی در تبلیغ، لغو سفارش و تأخیر در خدمات میتواند جریان درآمد را متوقف کند بدون آنکه دارایی فیزیکی کسب و کار از بین رفته باشد. این نوع خسارت معمولاً در آمار سنتی جنگ کمتر دیده میشود.
گردشگری نیز یکی از بخشهایی است که به سرعت به نااطمینانی امنیتی واکنش نشان میدهد. حرمت الله رفیعی، رئیس انجمن صنفی دفاتر خدمات مسافرتی ایران، خسارت جنگ ۴۰ روزه به صنعت گردشگری و آژانسها را حدود ۲۵ هزار میلیارد تومان برآورد کرده که حدود ۵ هزار میلیارد تومان آن مربوط به آژانسهای هواپیمایی بوده است. این رقم یک برآورد صنفی است و نباید به عنوان حسابرسی رسمی کل خسارت گردشگری کشور معرفی شود.
از کوتاه شدن افق تصمیم گیری تا مصرف پسانداز
در اقتصاد رفتاری، نااطمینانی شدید میتواند افق تصمیم گیری خانوار را کوتاه کند. فردی که نمیداند ماه آینده درآمد خواهد داشت یا نه، کمتر درباره خرید خانه، آموزش بلندمدت، ارتقای مهارت، راه اندازی کسب و کار یا سرمایه گذاری چندساله فکر میکند و بیشتر منابع ذهنی و مالی خود را به چند هفته آینده اختصاص میدهد. در چنین شرایطی، مسئله از انتخاب میان دو کالای مصرفی عبور میکند و به انتخاب میان خوراک، اجاره، درمان و حفظ ذخیره نقدی میرسد.
گزارشهای میدانی منتشرشده در ۷ مهر نیز از خانوارهایی حکایت داشت که هزینههای غیرضروری را حذف کردهاند، برای کاهش اجاره از تهران به مناطق ارزانتر رفتهاند یا بخشی از پسانداز خود را مصرف کردهاند. برخی صاحبان کسب و کار نیز از افت شدید تقاضا سخن گفتهاند. یکی از خرده فروشان توضیح داده است مشتریانی که قبلاً پنج یا ده عدد از یک کالا میخریدند، اکنون ممکن است فقط دو عدد بخرند. چنین روایتهایی آمار ملی محسوب نمیشوند، اما جهت تغییر رفتار مصرف کننده را نشان میدهند.
اگر میلیونها خانوار همزمان خرید غیرضروری خود را کاهش دهند، مسئله فقط کاهش رفاه شخصی نیست. فروش بنگاه نیز افت میکند. افت فروش بنگاه میتواند به کاهش سفارش، کاهش تولید، توقف استخدام و در مرحله بعد تعدیل نیرو منجر شود. در نتیجه یک حلقه تقویت کننده شکل میگیرد: نااطمینانی باعث کاهش مصرف میشود، کاهش مصرف درآمد بنگاه را پایین میآورد، ضعف بنگاه درآمد خانوار را کاهش میدهد و افت درآمد دوباره رفتار احتیاطی خانوار را تشدید میکند.
وحید محمودی، اقتصاددان و استاد دانشگاه تهران، در بررسی آثار جنگ بر افزایش هزینه تأمین مالی، حمل و نقل و واردات مواد اولیه تأکید کرده و نااطمینانی طولانی و کاهش رشد را تهدیدی برای رفاه خانوار دانسته است. او بر حمایت هدفمند از گروههای آسیب پذیر همراه با کنترل تورم و حفظ سرمایه گذاری تأکید دارد. دلیل این تأکید روشن است: حمایت نقدی اگر با تورم بالا همراه شود ممکن است بخشی از قدرت خرید خود را خیلی سریع از دست بدهد.
نظرسنجیهای انجام شده در دوره جنگ نیز نشان میدهند اقتصاد در مرکز نگرانی عمومی قرار داشته است. بر اساس نتایج اعلام شده از یک نظرسنجی با حدود ۱۵۰۰ پاسخ دهنده، ۸۱ درصد نسبت به مشکلات اقتصادی آینده مانند اشتغال، معیشت، بیکاری و امنیت شغلی نگران بودهاند. در یک پیمایش تلفنی دیگر با ۱۵۵۰ نفر در روزهای ۲۷ و ۲۸ اردیبهشت، ۷۷ درصد مشکلات اقتصادی و تورم را از مسائل مهم کشور دانسته و ۲۸ درصد نیز به بیکاری اشاره کردهاند.
این نگرانی را نمیتوان فقط به ترس روانی نسبت داد. وقتی خانوار برای خرید خوراک با تورم سه رقمی در برخی گروهها روبهروست، اجاره همچنان رشد میکند، هزینه دارو بالا میرود و بازار کار نشانههایی از ضعف نشان میدهد، افزایش نااطمینانی میتواند مستقیماً رفتار اقتصادی را تغییر دهد. فردی که تصور میکند احتمال از دست رفتن درآمد بالا رفته، به طور طبیعی تمایل بیشتری به ذخیره نقدی و کاهش مصرف خواهد داشت.
از همین زاویه، مسئله پسانداز جایگاه ویژهای پیدا میکند. یک خانوار با ذخیره مالی کافی میتواند چند ماه کاهش درآمد را تحمل کند، اما خانواری که بیشتر درآمد خود را صرف اجاره، خوراک، اقساط و درمان میکند عملاً ذخیره اضطراری محدودی دارد. در دادههای عمومی کشور هنوز آمار ملی و روزآمدی که نشان دهد چند درصد خانوارها میتوانند سه یا شش ماه بدون درآمد هزینههای ضروری خود را بپردازند در دسترس نیست. نبود چنین آماری خود یکی از خلأهای مهم برای سنجش تاب آوری اقتصادی خانوار است.
وقتی آسیب بنگاه به سفره خانوار منتقل میشود
مسیر انتقال جنگ به زندگی خانوار معمولاً یک مسیر مستقیم و یک مرحلهای نیست. اختلال در زیرساخت، تجارت یا حمل و نقل هزینه واردات و تولید را بالا میبرد. افزایش هزینه تولید فشار بر قیمت مصرف کننده ایجاد میکند. رشد قیمت قدرت خرید را کاهش میدهد. افت قدرت خرید فروش بنگاه را کم میکند. کاهش فروش میتواند استخدام، ساعت کار یا تعداد کارکنان را پایین بیاورد و در نهایت خانوار برای جبران افت درآمد به پسانداز خود مراجعه کند یا مصرف را کاهش دهد.
همین سازوکار باعث میشود مفهوم «ناامنی اقتصادی» گستردهتر از کمبود کالا باشد. ممکن است فروشگاه باز باشد، کالا وجود داشته باشد و سیستم توزیع نیز فعالیت کند، اما خانواری که درآمدش کاهش یافته دیگر همان دسترسی اقتصادی گذشته را ندارد. از این منظر، امنیت اقتصادی خانوار به اندازه موجودی انبار به پایداری درآمد بستگی دارد.
فشار در بازار دارو، خوراک و اجاره دقیقاً به همین دلیل اهمیت دارد. این سه گروه از هزینهها قابلیت حذف پایینی دارند. خانواده میتواند سفر را لغو کند، خرید لوازم خانگی را عقب بیندازد یا تفریح را کاهش دهد، اما نمیتواند برای مدت طولانی خوراک، مسکن و درمان را کنار بگذارد. با بالا رفتن سهم این مخارج در بودجه، فضای مالی برای آموزش، پسانداز، سرمایه گذاری خانوادگی و ارتقای کیفیت زندگی کوچکتر میشود.
در چنین شرایطی، سیاست حمایت از خانوار فقط به پرداخت یارانه خلاصه نمیشود. ثبات بازار کار، دسترسی بنگاه به سرمایه در گردش، استمرار زنجیره تأمین، حفظ اینترنت و زیرساختهای ارتباطی، دسترسی به دارو، کنترل انتظارات تورمی و جلوگیری از جهشهای شدید ارزی همگی بخشی از همان سیاست معیشتی محسوب میشوند. اگر بنگاه نتواند فعالیت کند، حمایت از مصرف کننده بدون توجه به سمت تولید فقط بخشی از مسئله را پوشش خواهد داد.
برای همین است که هشدار درباره تعدیل نیروی کار در واحدهای آسیب دیده فقط یک دغدغه بنگاهی نیست. هر شغل از دست رفته میتواند بودجه یک خانوار را تحت فشار قرار دهد و در خانوارهایی که تنها یک منبع درآمد دارند، اثر آن چند برابر میشود. از سوی دیگر، آمار بیمه بیکاری همه اشکال از دست رفتن درآمد را ثبت نمیکند و به همین دلیل بخشی از فشار واقعی در اشتغال غیررسمی، خوداشتغالی و اقتصاد خرد ممکن است در دادههای رسمی کمتر دیده شود.
همزمان باید میان ارقام رسمی و برآوردهای غیررسمی تمایز گذاشت. در ماههای گذشته اعداد مختلفی از ۷۰۰ هزار تا یک میلیون و حتی حدود دو میلیون شغل آسیب دیده یا از دست رفته مطرح شده است، اما این ارقام با تعریف واحدی از بیکاری، تعطیلی موقت، کاهش ساعت کار یا آسیب شغلی تهیه نشدهاند. در مقابل، کاهش حدود ۴۵۰ هزار نفری تعداد شاغلان در آمار بازار کار و برآورد حدود ۲۴۰ هزار درخواست بیمه بیکاری مرتبط با جنگ، مبنای روشنتری برای تحلیل دارند. این دو عدد نیز نباید با هم جمع شوند، زیرا گروههای آماری متفاوتی را اندازه میگیرند و احتمال همپوشانی میان آنها وجود دارد.
فشار معیشتی در عین حال فقط به کسانی محدود نیست که شغل خود را از دست دادهاند. فردی که شاغل مانده اما دستمزدش بسیار کمتر از تورم رشد کرده، از نظر اقتصادی با کاهش درآمد واقعی مواجه است. فردی که پسانداز ریالی دارد نیز ممکن است بدون خرج کردن آن، بخشی از قدرت خریدش را از دست بدهد. صاحب کسب و کاری که فروشش کاهش یافته ممکن است همچنان فعال باشد، اما درآمد قابل برداشت او کمتر شود. به همین دلیل آمار بیکاری به تنهایی نمیتواند تمام ابعاد «فردای بدون درآمد» را نشان دهد.
در سطح سیاست گذاری نیز دو مفهوم باید همزمان دیده شوند: جلوگیری از کمبود کالا و حفظ توان خرید. دولت ممکن است بتواند با ذخایر و سیاست وارداتی از کمبود گسترده جلوگیری کند، اما اگر درآمد واقعی خانوار سقوط کند، وجود کالا به تنهایی مسئله معیشت را حل نمیکند. جمله وزیر جهاد کشاورزی درباره اثر جنگ بر قیمت تمام شده و تأکید رئیس اتاق بازرگانی ایران بر اینکه «مهمترین موضوع کشور در حال حاضر، معیشت مردم است» دقیقاً در همین نقطه به یکدیگر میرسند.
در این میان، پرسش اصلی خانوار بسیار ملموستر از شاخصهای کلان است. خانوار نمیپرسد تولید ناخالص داخلی چند درصد تغییر خواهد کرد؛ میپرسد اگر حقوق یک ماه نرسد، اجاره از کجا پرداخت میشود. نمیپرسد شاخص مدیران خرید چند واحد کاهش یافته؛ میپرسد شرکت تعطیل میشود یا نه. درباره ذخایر ارزی بحث نمیکند؛ نگران آن است که پسانداز محدودش تا ماه بعد چه مقدار کالا میخرد.
به همین دلیل مفهوم تاب آوری مالی خانوار برای سنجش شدت شوک اهمیت پیدا میکند. چهار متغیر در اینجا تعیین کنندهاند: میزان هزینه ضروری ماهانه، درآمدی که حتی در بحران قابل اتکاست، حجم دارایی و پسانداز نقدشونده و مدت زمانی که خانوار میتواند بدون درآمد تازه به پرداخت هزینههای اصلی ادامه دهد. در نبود داده ملی منظم درباره ذخیره اضطراری خانوار، بخش مهمی از آسیب پذیری واقعی هنوز پشت ارقام تورم و بیکاری پنهان میماند.
برای بخشی از مردم، نااطمینانی دقیقاً از همین نقطه آغاز میشود؛ نه از پیش بینی نتیجه درگیری، بلکه از ناتوانی در محاسبه ساده ماه بعد. وقتی اجاره، قسط، دارو، خوراک و شهریه سررسید مشخص دارند اما درآمد آینده نامطمئن است، برنامه ریزی اقتصادی از افق چندساله به افق چند هفتهای عقب مینشیند. خانوادهای که تا دیروز برای خرید خانه، تحصیل فرزند، راه اندازی کسب و کار یا پسانداز بلندمدت برنامه داشت، ممکن است امروز تمام محاسباتش را حول یک پرسش کوتاه بازسازی کند: اگر درآمد متوقف شد، چند ماه میتوان دوام آورد؟