
تحریم تازه آمریکا شبکه پروازهای خارجی ایران را کوچک کرد؛ آسمان بسته نیست، اما مسیرها یکی پس از دیگری دشوارتر میشوند
شبکه پروازهای بینالمللی ایران در روزهای اخیر وارد یکی از پیچیدهترین دورههای خود شده است. موج تازه تحریمهای آمریکا علیه صنعت هوانوردی ایران، برخلاف برخی روایتهای اولیه، به معنای بسته شدن کامل حریم هوایی کشور یا توقف ۹۹ درصد پروازهای خارجی نیست؛ اما مجموعه دادههای رسمی، گزارشهای صنعت هوانوردی و وضعیت عملیاتی فرودگاههای منطقه نشان میدهد ارتباط هوایی ایران با جهان به شکل محسوسی محدودتر، پرهزینهتر و شکنندهتر شده است. اهمیت این تحول فقط در لغو چند مسیر پروازی خلاصه نمیشود. موضوع اصلی این است که ادامه فعالیت یک ایرلاین ایرانی در خارج از کشور اکنون میتواند شرکت سوخترسان، فرودگاه، شرکت خدمات زمینی، بانک، شرکت فروش بلیت و دیگر حلقههای زنجیره خدمات پروازی را در معرض ریسک تحریم آمریکا قرار دهد.
وزارت خزانهداری آمریکا در ۱۷ شهریور اعلام کرد ۳۶ هدف مرتبط با صنعت هوانوردی ایران را در قالب دور تازهای از تحریمها هدف قرار داده است. ۲۷ مورد از این اهداف، شرکتهای هواپیمایی ایرانی بودند. دفتر کنترل داراییهای خارجی وزارت خزانهداری آمریکا نیز اعلام کرد این شرکتها مشمول ریسک تحریمهای ثانویه هستند. فهرست اعلام شده مجموعه بزرگی از شرکتهای فعال یا ثبت شده در صنعت هوایی ایران را در بر میگیرد:
- – ایر شیراز
- – آسا جت
- – هواپیمایی آتا
- – اطلس اوییشن گروپ
- – هواپیمایی آوا
- – هواپیمایی چابهار
- – اروان ایرلاین
- – فلای کیش
- – فلای پرشیا
- – ایران ایرتور
- – هواپیمایی آسمان
- – جی اسکای
- – هواپیمایی کیش
- – هواپیمایی کارون
- – لد ایرویز
- – مهر ایرویز
- – نسیم ایر
- – پارس اقیانوس کیش
- – قشم ایر
- – رایمون ایرویز
- – ساها
- – سپهران
- – سروش ایر
- – تابان
- – هواپیمایی طوس
- – وارش
- – زاگرس
اهمیت تصمیم آمریکا تنها در اضافه شدن نام این شرکتها به فهرست تحریم نیست. وزارت خزانهداری همزمان بخشی از مجوزهای عمومی مرتبط با هوانوردی غیرنظامی ایران را متوقف کرد و برای پایان دادن به برخی مبادلات قبلی، مهلتی تا ۱ مهر تعیین شد. این تغییر، دامنه ریسک را از خود ایرلاین به شرکای تجاری آن گسترش میدهد. شرکتی که در یک فرودگاه خارجی به هواپیمای ایرانی سوخت میدهد یا خدمات زمینی ارائه میکند، اکنون باید پیش از انجام یک معامله عادی، هزینه احتمالی از دست دادن دسترسی به بازار مالی آمریکا را نیز محاسبه کند.
اسکات بسنت، وزیر خزانهداری آمریکا، پیش از اجرایی شدن مرحله اصلی این فشار گفته بود: «در ۱ مهر، همه ایرلاینهای ایرانی در سراسر جهان متوقف خواهند شد.» این پیشبینی به صورت کامل محقق نشد و پرواز برخی شرکتهای ایرانی پس از آن تاریخ نیز ادامه یافت. با این حال، بخش دیگر سخنان او سازوکار فشار را دقیقتر نشان میداد. بسنت هشدار داده بود که اگر هواپیمای ایرانی در یک فرودگاه فرود بیاید، شرکتهای ارائه دهنده خدمات نمیتوانند بدون پذیرش خطر تحریم به آن سوخت، خدمات فرودگاهی یا امکان فروش بلیت بدهند و در غیر این صورت ممکن است دسترسی آنها به نظام دلاری تحت تأثیر قرار گیرد. منبع اصلی این موضع، اظهارات وزیر خزانهداری آمریکا و بیانیههای رسمی وزارت خزانهداری است.


از امارات و عمان تا عراق؛ کدام مسیرها محدود شدند و کدام مسیرها هنوز باز هستند؟
اثر عملی تحریمها در فاصله کوتاهی در فرودگاههای منطقه دیده شد. رویترز در ۲ مهر گزارش کرد پرواز شرکتهای هواپیمایی ایرانی در امارات متحده عربی، عمان، گرجستان، جمهوری آذربایجان و عراق با تعلیق گسترده روبهرو شده است. امارات فعالیت ایرلاینهای ایرانی را تا اطلاع ثانوی متوقف کرد. در عراق نیز محدودیت ابتدا بغداد و نجف و سپس اربیل و سلیمانیه را دربر گرفت؛ به طوری که چهار فرودگاهی که بخش عمده ارتباط مستقیم هوایی ایران و عراق را پوشش میدادند، پذیرش پرواز شرکتهای ایرانی را متوقف کردند.
این وضعیت در عراق اندکی بعد وارد مرحله متفاوتی شد. وزارت حمل و نقل عراق اعلام کرد شرکت هواپیمایی عراقی با دریافت یک معافیت ویژه یک ماهه از وزارت خزانهداری آمریکا میتواند بخشی از پروازهای خود به ایران را در مهر از سر بگیرد. بر اساس گزارش رویترز در ۷ مهر، این معافیت عمدتاً برای حفظ سفرهای زیارتی، درمانی و آموزشی در نظر گرفته شده است. نکته مهم اینجاست که معافیت عراق به معنای لغو تحریم ایرلاینهای ایرانی نیست؛ بلکه اجازه محدودی برای فعالیت یک شرکت عراقی در مسیر ایران ایجاد میکند.
مجید اخوان، سخنگوی سازمان هواپیمایی کشوری، همزمان با آغاز محدودیتها تأیید کرده بود که بغداد و مسقط پذیرش پروازهای ایرانی را متوقف میکنند، اما سایر پروازهای بینالمللی، از جمله برخی مسیرهای ترکیه، در آن مقطع برقرار بودند. این اظهارات از همان ابتدا نشان میداد تصویر «توقف کامل پرواز خارجی ایران» با وضعیت عملیاتی فرودگاهها مطابقت ندارد.
رامین کاشف آذر، مدیرعامل شرکت بهره برداری شهر فرودگاهی امام خمینی نیز در روزهای بعد اعلام کرد مسیرهایی به ترکیه، چین، مالزی، ویتنام، افغانستان و پاکستان همچنان فعال هستند. دادههای صنعت هوانوردی همچنین ادامه برخی پروازها به روسیه و ارمنستان را نشان میدهد. در روز اجرای مرحله اصلی تحریمها نیز دادههای ردیابی پرواز، حرکت هواپیماهایی از ایران به مقاصدی مانند شانگهای، بانکوک، پوکت و کابل را ثبت کرده بود.
در مورد ترکمنستان، وضعیت ماهیت دیگری دارد. گزارش شده است که در ۲ مهر یک هواپیمای ایرانی در مسیر دوشنبه اجازه عبور از حریم هوایی ترکمنستان را دریافت نکرد و ناچار به بازگشت شد. محدودیت عبور از حریم هوایی با ممنوعیت فرود یک ایرلاین در فرودگاه خارجی تفاوت حقوقی و عملیاتی دارد و در تحلیل وضعیت شبکه هوایی ایران باید این دو موضوع جدا از یکدیگر دیده شوند.
حریم هوایی ایران بسته نشده است؛ ریسک پرواز بالا رفته است
یکی از مهمترین نکات برای توصیف دقیق شرایط کنونی این است که حریم هوایی ایران رسماً بسته نشده است. آژانس ایمنی هوانوردی اتحادیه اروپا در بازنگری منتشر شده در ۸ مهر، اعتبار هشدار مربوط به حریم هوایی ایران را تمدید کرد و کل منطقه اطلاعات پروازی تهران را در همه ارتفاعها در محدوده توصیه احتیاطی خود قرار داد. این هشدار از اپراتورهای مشمول مقررات اروپایی میخواهد با توجه به سطح بالای ریسک امنیتی از عملیات در این محدوده خودداری کنند، اما از نظر حقوقی معادل اعلام بسته بودن آسمان ایران نیست.
این تفاوت در شرایط فعلی اهمیت زیادی دارد. یک کشور میتواند حریم هوایی خود را باز نگه دارد، اما اگر ایرلاینهای خارجی به دلایل امنیتی حاضر به ورود نباشند و شرکتهای خدماتی نیز از ترس تحریم ثانویه از همکاری با شرکتهای ایرانی خودداری کنند، نتیجه اقتصادی میتواند شبیه یک کاهش شدید دسترسی هوایی باشد؛ بدون آنکه فرمان رسمی برای بسته شدن آسمان صادر شده باشد.
آمار موجود نیز ادعای توقف ۹۹ درصدی پروازهای خارجی را تأیید نمیکند. گزارش منتشر شده بر پایه اطلاعات شهر فرودگاهی امام خمینی نشان میداد این فرودگاه در آن مقطع ۱۹ مقصد خارجی داشته و با وجود حذف پنج کشور از شبکه، حدود ۷۵ درصد مقاصد خارجی همچنان فعال بودهاند. فعال بودن یک مقصد البته به معنای باقی ماندن ظرفیت قبلی نیست؛ ممکن است تعداد پروازها کاهش یافته، برخی شرکتها از بازار خارج شده یا برنامه پروازها ناپایدار شده باشد. با این حال، تفاوت میان «کاهش ظرفیت» و «توقف کامل» برای اعتبار یک گزارش اقتصادی اهمیت اساسی دارد.
طاهر عبدالهی، مدیرعامل ایران ایر، شرایط فشار وارد شده بر صنعت هوایی کشور را به گسترش یک بیماری تشبیه کرده و گفته است دست کم ۳۰ هواپیمای متعلق به شرکتهای مختلف در جریان درگیریها آسیب دیدهاند. این اظهارات نشان میدهد محدودیت فعلی فقط نتیجه تحریمهای تازه نیست و صنعت هوایی ایران همزمان با مجموعهای از مشکلات امنیتی، فنی، ناوگانی و مالی مواجه شده است.
اقتصاد پرواز در تنگنا؛ چرا کاهش اتصال هوایی بسیار فراتر از زیان شرکتهای هواپیمایی است؟
برای سنجش ابعاد اقتصادی بحران پروازهای خارجی ایران، باید ابتدا اندازه بازاری را دید که در معرض فشار قرار گرفته است. بر اساس آمار سازمان هواپیمایی کشوری که در گزارشهای بینالمللی بازتاب یافته، در سال گذشته میلادی حدود ۴۶.۲ میلیون مسافر در شبکه هوایی ایران جابهجا شدند. از این تعداد نزدیک به ۱۱.۲ میلیون نفر مسافر بینالمللی بودند. حدود ۷.۲ میلیون نفر از مسافران بینالمللی توسط ایرلاینهای ایرانی و نزدیک به ۴ میلیون نفر توسط شرکتهای خارجی جابهجا شدند.
این ترکیب آماری یک واقعیت مهم را آشکار میکند. نزدیک به دو سوم جابهجایی بینالمللی مسافران ایران بر دوش شرکتهای ایرانی بوده است. بنابراین زمانی که تقریباً مجموعه اصلی شرکتهای داخلی در معرض تحریم قرار میگیرند، اثر بالقوه اقدام فقط متوجه سودآوری چند شرکت نیست؛ بلکه بخش بزرگی از ظرفیت دسترسی مستقیم شهروندان و بنگاههای ایرانی به شبکه حمل و نقل هوایی خارجی در معرض فشار قرار میگیرد.
دادههای شرکت تحلیل هوانوردی سیریوم نشان میدهد این شبکه پیش از اجرای کامل دور تازه تحریمها نیز به شدت کوچک شده بود. در مرداد، ظرفیت بینالمللی ایران به حدود ۵۵ هزار و ۷۰۰ صندلی در هفته رسیده بود. این رقم نسبت به ماه قبل کمی بیش از ۱۰ درصد رشد داشت، اما در مقایسه با مدت مشابه سال قبل همچنان ۴۹ درصد کمتر بود. برای شهریور نیز کمی کمتر از ۷۰ هزار صندلی خروجی بینالمللی در هفته برنامهریزی شده بود.
یکی از دلایل اصلی این کاهش، خروج یا غیبت شرکتهای خارجی مهم از بازار ایران بود. بر اساس دادههای سیریوم، فلای دبی و ترکیش ایرلاینز در دوره مشابه سال قبل روی هم نزدیک به ۲۰ هزار صندلی خروجی هفتگی در بازار ایران عرضه میکردند. حذف چنین ظرفیتی در بازاری که کل عرضه هفتگی آن به حدود ۵۵ هزار تا ۷۰ هزار صندلی رسیده، تغییر کوچکی نیست. کاهش ظرفیت زمانی اهمیت بیشتری پیدا میکند که بدانیم بخش عمده تقاضای سفر خارجی ایران قابلیت حذف فوری ندارد؛ سفر درمانی، دانشجویی، تجاری، خانوادگی و مهاجرتی معمولاً با کاهش عرضه از بین نمیرود، بلکه به مسیر گرانتر منتقل میشود.
در میان شرکتهای داخلی، ماهان با حدود ۱۵ هزار و ۶۰۰ صندلی خروجی هفتگی و سپهران با حدود ۱۰ هزار و ۵۰۰ صندلی از بزرگترین بازیگران بازار در مرداد بودند. همین تمرکز عرضه باعث میشود خروج یا محدود شدن یک شرکت بزرگ تأثیر قابل توجهی بر ظرفیت کل بازار باقی بگذارد.
تحریم ثانویه چگونه بدون بستن آسمان هزینه اقتصاد ایران را بالا میبرد؟
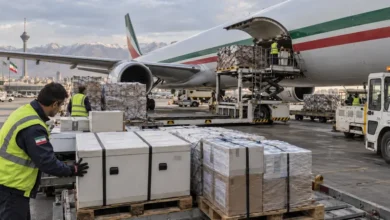
تحریم هوانوردی زمانی اثر اقتصادی عمیقتری پیدا میکند که از مرز خود ایرلاین عبور کند. یک پرواز بینالمللی فقط به هواپیما و خلبان وابسته نیست. سوخت، هندلینگ زمینی، پارکینگ، بارگیری، تخلیه بار، خدمات مسافر، تعمیرات، بیمه، پرداخت هزینه فرودگاهی، خدمات بانکی و سامانه فروش بلیت هر کدام حلقهای از یک شبکه تجاری هستند. اگر شرکتهای حاضر در این شبکه نگران از دست دادن دسترسی به نظام مالی آمریکا باشند، حتی بدون ممنوعیت رسمی دولت محل فعالیت ممکن است تصمیم بگیرند همکاری با ایرلاین ایرانی را متوقف کنند.
ساج احمد، تحلیلگر ارشد مؤسسه استراتژیک ایرو ریسرچ، درباره امکان اجرای کامل چنین سیاستی گفته است هماهنگ کردن تمام اجزای این زنجیره با خواسته آمریکا کار سادهای نیست. به گفته او، کشورهایی مانند چین و پاکستان که روابط نزدیکی با ایران دارند الزاماً همان واکنشی را نشان نمیدهند که برخی کشورهای دیگر نشان دادهاند. او در عین حال هشدار داده است که اگر دامنه خدمات به ایرلاینهای ایرانی واقعاً محدود شود، ایران بیش از گذشته به شرکتهای خارجی وابسته خواهد شد و سطح انزوای آن در سفر هوایی بینالمللی افزایش مییابد.
الکس واتانکا، پژوهشگر ارشد مؤسسه خاورمیانه، نیز مسئله تعیین کننده را نه صرفاً متن تحریم، بلکه شدت اجرای آن و میزان همراهی کشورهای مختلف دانسته است. این نکته از منظر اقتصاد تحریم اهمیت زیادی دارد. قدرت یک تحریم ثانویه به اندازهای است که اشخاص ثالث باور کنند هزینه عدم تبعیت از آن بیشتر از منفعت ادامه تجارت با طرف تحریم شده است.
در چنین شرایطی، اثر تحریم را نمیتوان فقط با تعداد پروازهای لغو شده در یک روز سنجید. حتی پروازی که همچنان انجام میشود ممکن است با هزینه سوخت بیشتر، مسیر پروازی طولانیتر، خدمات زمینی گرانتر، بیمه محدودتر یا دشواری در تسویه مالی روبهرو باشد. این هزینهها در نهایت یا از حاشیه سود ایرلاین کم میکند یا به قیمت بلیت منتقل میشود.
مشکل زمانی جدیتر میشود که وضعیت صنعت جهانی هواپیمایی نیز مساعد نیست. انجمن بینالمللی حمل و نقل هوایی اعلام کرده مشکلات زنجیره تأمین هواپیما، موتور و قطعات در سال گذشته بیش از ۱۱ میلیارد دلار هزینه اضافی به شرکتهای هواپیمایی جهان تحمیل کرده است. حدود ۴.۲ میلیارد دلار از این هزینه به مصرف سوخت بیشتر هواپیماهای قدیمی، ۳.۱ میلیارد دلار به هزینههای اضافی تعمیر و نگهداری، ۲.۶ میلیارد دلار به اجاره موتور و حدود ۱.۴ میلیارد دلار به نگهداری موجودی بیشتر قطعات مربوط بوده است.
همین انجمن گزارش کرده بود عقب ماندگی سفارشهای جهانی هواپیما به بیش از ۱۷ هزار فروند رسیده و نرخ اجاره برخی هواپیماها نسبت به سالهای پیش از بحران بین ۲۰ تا ۳۰ درصد افزایش یافته است. کشوری که دسترسی عادی به بازار خرید، اجاره، موتور، قطعات و خدمات تعمیرات ندارد، در چنین بازار فشردهای با محدودیت بسیار شدیدتری نسبت به یک ایرلاین عادی روبهرو میشود.
علیرضا صلواتی، مدیر شرکت تحلیلی میدل ایست آنالیتیکا، بر همین جنبه تأکید کرده و گفته است اثر اولیه بحران هوانوردی بر تولید ناخالص داخلی ایران لزوماً بسیار بزرگ نیست، زیرا اندازه این صنعت در مقایسه با برخی اقتصادهای منطقه محدودتر است. از نگاه او زیان مهمتر در کاهش اتصال اقتصادی ایران به جهان دیده میشود؛ اتصالی که برای بازرگانان، دانشجویان، بیماران، نیروهای متخصص و ایرانیان مقیم خارج اهمیت مستقیم دارد.
قیمت بلیت تنها بخشی از هزینه است؛ اقتصاد ایران با «هزینه فاصله» بیشتری روبهرو میشود
در اقتصاد حمل و نقل، فاصله فقط با کیلومتر اندازهگیری نمیشود. زمان سفر، تعداد توقفها، ریسک لغو، هزینه اقامت اجباری، نیاز به ویزای ترانزیت، دسترسی به پرواز جایگزین و امکان پیشبینی برنامه سفر نیز بخشی از هزینه فاصله هستند. مسافری که پیشتر با یک پرواز مستقیم یا یک توقف به مقصد میرسید، ممکن است اکنون ناچار شود چند بلیت جداگانه تهیه کند، بخشی از مسیر را زمینی طی کند یا شب را در یک کشور واسط بماند. حتی اگر مجموع مسافت تغییر چشمگیری نکند، هزینه اقتصادی سفر بالا میرود.
این فشار برای خانوار ایرانی در شرایط کاهش قدرت خرید اهمیت بیشتری دارد. برخی کارشناسان بازار هوانوردی از افزایش محسوس قیمت بلیت در مسیرهای محدود شده خبر دادهاند و نادر حبیبی، اقتصاددان ایرانی آمریکایی، گفته است در بعضی موارد افزایش قیمتها تا حدود ۱۰۰ درصد نیز مشاهده شده است. او فشار ناشی از این افزایش را در شرایط افت درآمد واقعی خانوار و کاهش ارزش پول ملی قابل توجه ارزیابی کرده است.
اما حتی افزایش قیمت بلیت تمام هزینه را نشان نمیدهد. عدم اطمینان نسبت به انجام پرواز نوعی هزینه اقتصادی مستقل ایجاد میکند. آژانس مسافرتی که احتمال میدهد یک مسیر چند روز بعد لغو شود، ممکن است از فروش بلیت خودداری کند. مسافر نیز ممکن است خرید هتل، ثبت نام در نمایشگاه، رزرو خدمات پزشکی یا برنامه سفر تجاری خود را به تعویق بیندازد. در چنین حالتی بخشی از خسارت نه در قیمت معامله انجام شده، بلکه در معاملهای ظاهر میشود که اساساً انجام نشده است.
کاهش اتصال هوایی برای تجارت نیز همین ویژگی را دارد. بخش اصلی تجارت کالایی ایران با هواپیما انجام نمیشود، اما بسیاری از فعالیتهای تجاری برای مدیریت همان تجارت زمینی و دریایی به رفت و آمد مدیران، مهندسان، خریداران، فروشندگان، کارشناسان تعمیرات و نمونههای کالا وابسته است. تأخیر یک مدیر فنی، دشوار شدن اعزام کارشناس یا طولانی شدن انتقال یک قطعه کوچک ولی حیاتی میتواند هزینهای ایجاد کند که در آمار رسمی وزن بار هوایی دیده نمیشود.
در حمل بار نیز هواپیما بیشتر برای کالاهایی استفاده میشود که نسبت ارزش به وزن بالایی دارند یا زمان تحویل آنها اهمیت زیادی دارد. دارو، تجهیزات پزشکی، قطعات صنعتی خاص، محصولات آزمایشگاهی، اسناد، تجهیزات الکترونیکی و نمونههای تجاری از این گروه هستند. محدودیت پروازهای مستقیم میتواند واردکننده را به استفاده از چند واسطه، مسیر زمینی یا حمل ترکیبی وادار کند و هر مرحله تازه هزینه بیمه، انبارداری و تأخیر را افزایش میدهد.
مازن سماک، مشاور صنعت هوانوردی، درباره همین روند گفته است کاهش گزینههای پروازی میتواند تقاضا و قیمت را روی شرکتهای خارجی باقی مانده افزایش دهد. به گفته او، در صورت محدودتر شدن شبکه، بخشی از مسافران ناچار میشوند از مسیرهای زمینی ترکیه، عراق، ارمنستان و پاکستان استفاده کنند؛ مسیری که هم زمان بیشتری میگیرد و هم هزینه و پیچیدگی سفر را بالا میبرد.
این شرایط همچنین قدرت قیمت گذاری شرکتهای باقی مانده در بازار را تقویت میکند. در بازاری که مسافر میان دهها گزینه انتخاب نمیکند و گاهی فقط یک یا دو مسیر عملیاتی برای رسیدن به مقصد دارد، حساسیت تقاضا به قیمت کاهش پیدا میکند. به زبان ساده، مسافر درمانی یا دانشجویی ممکن است با وجود افزایش شدید قیمت همچنان ناچار به خرید بلیت باشد. این وضعیت زمینه را برای افزایش نرخ متوسط بلیت حتی بدون رشد متناسب هزینه واقعی هر صندلی فراهم میکند.
اگر مسیر ترکیه هم بسته شود؛ حذف استانبول چگونه هزینه اتصال ایران به اقتصاد جهانی را افزایش میدهد؟
در میان تمام مسیرهایی که هنوز برای مسافران ایرانی اهمیت دارند، ترکیه جایگاه متفاوتی دارد. اهمیت ترکیه فقط از تعداد مسافران تفریحی ناشی نمیشود. این کشور هم مقصد مستقیم گردشگری و تجارت است، هم یکی از اصلیترین دروازههای زمینی ایران به اروپا و هم هابی برای اتصال مسافر ایرانی به دهها مقصد در اروپا، آمریکای شمالی، آفریقا و دیگر نقاط جهان. به همین دلیل بسته شدن احتمالی مسیرهای ایرلاینهای ایرانی به ترکیه نمیتواند صرفاً به عنوان حذف یک مقصد خارجی بررسی شود.
دادههای سیریوم نشان میدهد در مرداد حدود ۱۵ هزار و ۶۰۰ صندلی خروجی هفتگی از ایران به استانبول اختصاص داشته است. مقصد بعدی، نجف، حدود ۱۱ هزار صندلی هفتگی داشت. زمانی که کل ظرفیت خروجی بینالمللی ایران در همان دوره نزدیک به ۵۵ هزار و ۷۰۰ صندلی بوده، سهم استانبول نشان میدهد این شهر یکی از ستونهای اصلی شبکه خارجی ایران بوده است.
اهمیت اقتصادی این مسیر در آمار گردشگری ترکیه نیز دیده میشود. بر اساس دادههای وزارت فرهنگ و گردشگری ترکیه، در هشت ماه نخست سال جاری میلادی ۱.۹۱ میلیون ایرانی وارد ترکیه شدهاند و ایران چهارمین بازار بزرگ گردشگری این کشور بوده است. در هفت ماه نخست سال نیز تعداد گردشگران ایرانی حدود ۱.۵۳ میلیون نفر اعلام شده بود که ۵.۴۹ درصد کل گردشگران خارجی ترکیه را تشکیل میدادند.
حتی در دی و بهمن، وزن بازار ایران در گردشگری ترکیه بسیار بالا بود. تنها در نخستین ماه سال میلادی جاری، ۲۲۵ هزار و ۲۰۵ مسافر ایرانی وارد ترکیه شدند و ایران در آن ماه بزرگترین بازار مبدأ گردشگران خارجی ترکیه بود. چنین حجمی نشان میدهد محدودیت هوایی میان دو کشور علاوه بر خانوار و صنعت گردشگری ایران، برای هتلها، مراکز خرید، شرکتهای حمل و نقل و بخش خدمات ترکیه نیز هزینه دارد.
بخشی از این تقاضا در صورت توقف کامل پروازها از بین نمیرود، بلکه مسیر خود را تغییر میدهد. سفر زمینی به وان، استانبول یا دیگر شهرهای ترکیه میتواند جای بخشی از ظرفیت هوایی را بگیرد، اما این جانشینی کامل نیست. مسافر ساکن تهران، مشهد، شیراز یا مناطق مرکزی و جنوبی کشور برای رسیدن زمینی به ترکیه باید ساعتهای بیشتری در راه باشد و سپس برای ادامه مسیر جهانی دوباره به فرودگاه منتقل شود. هزینه سفر در این حالت باید با مجموع بلیت، اتوبوس یا خودرو، اقامت، غذا، انتقال شهری و ارزش زمانی که مسافر از دست میدهد محاسبه شود.
از گردشگری تا تجارت؛ چرا نقش ترکیه را نمیتوان با یک مسیر جایگزین کرد؟
ترکیه در تجارت خارجی ایران نیز شریک کم اهمیتی نیست. بر اساس آماری که با استناد به دادههای وزارت تجارت ترکیه منتشر شده، حجم تجارت دو کشور در نیمه نخست سال جاری میلادی به حدود ۳.۱۶ میلیارد دلار رسیده است؛ رقمی که در دوره مشابه سال قبل حدود ۲.۶۵ میلیارد دلار بود و از رشد نزدیک به ۱۹ درصدی حکایت دارد. صادرات ترکیه به ایران نیز در این دوره نزدیک به ۱.۵۶ میلیارد دلار گزارش شده است.
بسته شدن مسیر هوایی ترکیه به معنای توقف این ۳.۱۶ میلیارد دلار تجارت نیست؛ بخش غالب مبادلات کالایی دو کشور از مسیرهای زمینی و دیگر شیوههای حمل انجام میشود. با این حال، تجارت فقط حرکت کامیون و محموله نیست. مذاکره، عقد قرارداد، بازدید از کارخانه، خدمات پس از فروش، نصب تجهیزات، سفر مدیران، حل اختلافات، انتقال اسناد و اعزام کارشناسان فنی بخشی از زیرساخت نامرئی تجارت هستند. اختلال در سفر هوایی هزینه انجام تمام این فعالیتها را بالا میبرد.
گزارشهای اقتصادی پیش از موج اخیر محدودیتهای هوایی نیز از افزایش فشار بر مسیر زمینی ترکیه حکایت داشتند. بر اساس دادههایی که در گزارش فایننشال تایمز مورد استناد قرار گرفته، واردات زمینی ایران از مسیر ترکیه در مقطعی تا حدود ۲۵۰ درصد افزایش یافته بود. اگر بخشی از تقاضای مسافری و بار هوایی نیز به این مسیر منتقل شود، فشار بیشتری بر پایانههای مرزی، ناوگان جادهای، گمرک، ظرفیت اقامتی شهرهای مرزی و زیرساخت حمل و نقل وارد خواهد شد.
این فشار به طور یکنواخت میان همه گروههای مسافر توزیع نمیشود. یک گردشگر ممکن است سفر خود را لغو کند، اما بیمار، دانشجو یا مدیر شرکتی که حضور او برای یک قرارداد ضروری است چنین آزادی عملی ندارد. برای این افراد، افزایش هزینه سفر بیشتر شبیه یک هزینه اجباری است تا یک انتخاب مصرفی. به همین دلیل آثار رفاهی محدودیت پروازها برای گروههای مختلف جامعه متفاوت خواهد بود.
برای شرکتهای کوچک و متوسط نیز مسئله قابل توجه است. یک شرکت بزرگ ممکن است هزینه مسیر جایگزین، اقامت اضافی یا بلیت گران را تحمل کند، اما همان افزایش هزینه برای یک صادرکننده کوچک یا استارتاپ میتواند مانع حضور در نمایشگاه، جلسه فروش یا مذاکره با شریک خارجی شود. به این ترتیب محدودیت حمل و نقل میتواند به صورت نامتقارن بنگاههای کوچکتر را از بازارهای خارجی دور کند و مزیت بیشتری به شرکتهایی بدهد که منابع مالی یا شبکه خارجی گستردهتری دارند.
ساج احمد، تحلیلگر ارشد استراتژیک ایرو ریسرچ، یادآوری کرده است که اجرای تحریم علیه تمام خدمات مورد نیاز ایرلاینها نیازمند همراهی مجموعه بزرگی از فرودگاهها و شرکتهاست و واکنش کشورها یکسان نخواهد بود. این مسئله برای سناریوی ترکیه اهمیت ویژه دارد. حتی اگر پرواز مستقیم شرکتهای ایرانی محدود شود، نحوه برخورد ترکیه با پرواز شرکتهای ثالث، امکان سفر زمینی، فعالیت شرکتهای خارجی و قواعد ترانزیت تعیین میکند که هزینه واقعی این محدودیت تا چه اندازه افزایش یابد.
حذف استانبول چگونه قیمت سفر، بار هوایی و جابهجایی نیروی انسانی را تغییر میدهد؟
اگر پذیرش همه ایرلاینهای ایرانی در ترکیه متوقف شود، اولین اثر قابل مشاهده کاهش یکباره ظرفیت صندلی در مهمترین بازار خارجی ایران خواهد بود. ظرفیت ۱۵ هزار و ۶۰۰ صندلی هفتگی استانبول را نمیتوان به سادگی میان چند مقصد دیگر توزیع کرد. حتی اگر پروازهای چین، روسیه، ارمنستان، پاکستان، افغانستان و برخی کشورهای آسیایی ادامه پیدا کند، موقعیت جغرافیایی و شبکه گسترده پروازهای اتصال دهنده استانبول به اروپا ویژگی متفاوتی دارد.
برای مسافری که مقصد نهایی او آلمان، فرانسه، ایتالیا، بریتانیا، کانادا یا یکی دیگر از بازارهای غربی است، استانبول اغلب مقصد نهایی نیست؛ حلقه میانی سفر است. بنابراین بسته شدن این حلقه ممکن است مسافر را مجبور کند ابتدا از مسیر زمینی به ترکیه برسد یا از تهران به کشوری دیگر مانند ارمنستان، روسیه، چین یا پاکستان برود و سپس مسیر خود را ادامه دهد. هر توقف اضافه احتمال تأخیر، از دست دادن اتصال بعدی و نیاز به اقامت شبانه را بیشتر میکند.
نمونههای منتشر شده از تجربه مسافران در همین دوره نشان میدهد هزینه واقعی مسیر جایگزین میتواند بسیار بیشتر از اختلاف قیمت دو بلیت باشد. در یک مورد گزارش شده، مسافری برای رسیدن به مقصد ابتدا از ایران به ارمنستان رفته و سپس سفر خود را به سمت امارات ادامه داده بود و با احتساب هتل و حمل و نقل، هزینه او به حدود سه برابر سفر مستقیم قبلی رسیده بود. چنین تجربهای را نمیتوان به همه مسیرها تعمیم داد، اما نشان میدهد هزینه انزوای هوایی چگونه از قیمت اسمی بلیت فراتر میرود.
مازن سماک، مشاور هوانوردی، معتقد است کاهش گزینههای سفر باعث انتقال تقاضا به ایرلاینهای خارجی باقی مانده و افزایش فشار بر قیمت آنها خواهد شد. او همچنین گفته است در صورت محدودتر شدن شبکه، مسافران بیشتری به استفاده از مسیرهای زمینی از طریق ترکیه، عراق، ارمنستان و پاکستان روی خواهند آورد. این جابهجایی تقاضا به معنای انتقال هزینه از صنعت هواپیمایی به شبکه جادهای و خدمات مرزی است، نه حذف هزینه.
علیرضا صلواتی، مدیر میدل ایست آنالیتیکا، از زاویه دیگری به موضوع نگاه میکند. به گفته او، ممکن است اثر مستقیم این شوک در ارقام تولید ناخالص داخلی فوراً بسیار بزرگ دیده نشود، اما کاهش اتصال ایران به شبکه جهانی برای کسب و کارها، دانشجویان، بیماران، مهاجران و نیروهای متخصص اثر واقعی دارد. این تفکیک مهم است، زیرا بسیاری از هزینههای ناشی از کاهش اتصال هوایی در حسابهای ملی به صورت یک شوک مستقل ظاهر نمیشوند.
برای حمل بار نیز سناریوی بسته شدن ترکیه حساس است. هواپیما در تجارت جهانی معمولاً برای کالاهای سنگین و ارزان استفاده نمیشود، بلکه مزیت آن در سرعت انتقال کالای ارزشمند یا زمان حساس است. اگر واردکننده یک قطعه صنعتی کوچک را که توقف یک خط تولید به آن وابسته است نتواند مستقیم دریافت کند، ممکن است مجبور شود کالا را ابتدا به کشور دیگری بفرستد و سپس زمینی یا با پرواز جداگانه وارد کند. هزینه چند هزار دلاری انتقال یک قطعه در مقایسه با خسارت توقف کارخانه شاید ناچیز باشد، اما همین وضعیت قدرت چانه زنی فروشنده و واسطه را افزایش میدهد.
فشار بر دارو و تجهیزات پزشکی حساسیت بیشتری دارد. برخی اقلام پزشکی، نمونههای آزمایشگاهی و قطعات دستگاههای تشخیصی به زمان حمل وابستهاند. انتقال آنها از مسیرهای چند مرحلهای به معنای نیاز بیشتر به انبارداری، حفظ زنجیره دما، بیمه و هماهنگی گمرکی است. هر حلقه اضافی احتمال تأخیر یا افزایش قیمت را بالا میبرد و هزینه نهایی میتواند به بیمارستان، واردکننده یا مصرف کننده منتقل شود.
شرایط ناوگان ایران این فشار را تشدید میکند. گزارشهای صنعت هوایی از وجود حدود ۱۵۰ هواپیما در مجموعه عملیاتی کشور سخن گفتهاند که در هر مقطع تنها بخشی از آنها امکان فعالیت دارند. از سوی دیگر، مدیرعامل ایران ایر گفته است دست کم ۳۰ هواپیما متعلق به شرکتهای مختلف در جریان درگیریهای اخیر آسیب دیدهاند. وقتی ظرفیت جایگزین داخلی محدود باشد، ایرلاین نمیتواند به سادگی با افزایش تعداد پرواز در مسیرهای باقی مانده، تمام صندلی از دست رفته را جبران کند.
ناوگان قدیمی نیز مصرف سوخت و هزینه تعمیرات بیشتری دارد. انجمن بینالمللی حمل و نقل هوایی نشان داده است که حتی شرکتهای بزرگ و بدون تحریم جهان در سال گذشته میلیاردها دلار هزینه اضافی بابت هواپیماهای قدیمی، کمبود موتور و محدودیت تعمیرات پرداخت کردهاند. برای ایرلاین ایرانی که همزمان با محدودیت تأمین قطعه، دسترسی محدود به تأمین مالی و احتمال دشواری دریافت خدمات خارجی روبهروست، هر ساعت پرواز اضافی یا تغییر مسیر میتواند بار مالی سنگینتری ایجاد کند.
از طرف دیگر، کاهش عرضه پرواز میتواند بخشی از تقاضای ارزی خانوارها را نیز تغییر دهد. مسافری که مجبور به اقامت بیشتر در خارج، خرید چند بلیت یا استفاده از مسیر زمینی و هوایی ترکیبی میشود، ارز بیشتری برای یک سفر مشابه مصرف میکند. بنابراین حتی اگر تعداد کل سفرها کاهش یابد، متوسط هزینه ارزی هر سفر ممکن است افزایش پیدا کند. برای اقتصادی که دسترسی به ارز خارجی یکی از محدودیتهای ساختاری آن است، این تغییر در ترکیب هزینه سفر بی اهمیت نیست.
در طرف مقابل، بخشی از خانوارها ممکن است به دلیل افزایش هزینه از سفر منصرف شوند. این اتفاق تقاضای ارز مسافرتی را کاهش میدهد، اما هزینه رفاهی آن در آمار ارزی دیده نمیشود. دانشجویی که سفر خود را عقب میاندازد، خانوادهای که دیدار خود را لغو میکند، بیماری که درمان خارجی را به تعویق میاندازد یا تاجری که در یک نمایشگاه شرکت نمیکند، ممکن است هیچ تراکنش ارزی ایجاد نکند، اما حذف همان سفر میتواند هزینه اقتصادی یا اجتماعی مستقل داشته باشد.
اسکات بسنت، وزیر خزانهداری آمریکا، هدف سیاست واشنگتن را ایجاد فشار گسترده بر شرکتهایی اعلام کرده که به صنعت هوانوردی ایران خدمات میدهند. در مقابل، محسن رضایی، دبیر شورای عالی امنیت ملی ایران، از کشورهای همسایه خواسته است وارد این سیاست نشوند و گفته است تهران انتظار دارد این فشار به هدف اعلام شده آمریکا نرسد. اختلاف این دو موضع نشان میدهد آینده شبکه پروازی ایران فقط به تصمیم واشنگتن وابسته نیست و رفتار دولتهای منطقه، شرکتهای خصوصی و ارائه دهندگان خدمات فرودگاهی نیز در تعیین دامنه واقعی محدودیتها نقش خواهد داشت.
در این میان ترکیه حساسترین آزمون برای میزان اثرگذاری تحریم ثانویه محسوب میشود. این کشور هم از حضور گردشگر ایرانی درآمد مستقیم دارد، هم شریک تجاری مهم ایران است و هم بخشی از زیرساخت ترانزیتی میان ایران و اروپا را تشکیل میدهد. هر تصمیم درباره پذیرش یا عدم پذیرش ایرلاینهای ایرانی، در عمل میان منفعت اقتصادی حاصل از حفظ جریان مسافر و تجارت و هزینه احتمالی مواجهه با تحریمهای آمریکا قرار میگیرد.
برای اقتصاد ایران، مهمترین تغییر ممکن است نه در تعداد هواپیماهای حاضر در آسمان، بلکه در افزایش فاصله اقتصادی با بازارهای خارجی دیده شود. مسیری که پیشتر با چند ساعت پرواز قابل پیمودن بود، ممکن است به سفری چند مرحلهای با هزینه بیشتر و قابلیت پیش بینی کمتر تبدیل شود. بازرگان، بیمار، دانشجو و گردشگر همچنان میتوانند راهی برای خروج از کشور پیدا کنند، اما هر حلقه اضافه در این مسیر قیمت اتصال به جهان را بالا میبرد. همین افزایش تدریجی هزینه، بخش مهمی از اثر اقتصادی محدودیتهای هوانوردی است؛ اثری که لزوماً در آمار روزانه لغو پرواز دیده نمیشود، اما در قیمت بلیت، هزینه تجارت، زمان سفر، رقابت بنگاهها و تصمیم خانوارها خود را نشان میدهد.