افزایش صادرات نفت خاورمیانه هنوز نگرانی بازار نفت را کاهش نداده است
با وجود بازگشت بخشی از صادرات نفت خاورمیانه به سطوح بالاتر، بازار جهانی نفت همچنان با فشار سنگین هزینههای حمل، کمبود نفتکش و اختلال در مسیرهای اصلی دریایی روبهرو است. برآوردهای تازه نشان میدهد صادرات نفت خاورمیانه در سپتامبر به حدود ۱۲.۸ میلیون بشکه در روز رسیده و نزدیک به ۸۰ درصد سطح پیش از آغاز اختلالات امسال را بازیابی کرده است. با این حال، افزایش حجم محمولهها به معنای بازگشت کامل شرایط عادی نیست، زیرا بخش مهمی از عرضه اکنون با شیوههای پیچیدهتر و پرهزینهتر حمل میشود.
طبق ارزیابی PVM Oil Associates، وابسته به گروه TP ICAP، صادرات عربستان در سپتامبر تا محدوده ۶ میلیون بشکه در روز افزایش یافته و به میانگین ماهانه این کشور در سال ۲۰۲۵ نزدیک شده است. دادههای Kpler نیز از بازگشت محسوس جریان صادرات منطقه در سپتامبر حکایت دارد. همزمان، تولید نفت عراق در اوت به حدود ۳.۵ میلیون بشکه در روز رسید؛ افزایشی که با بهبود صادرات از پایانههای جنوبی و آزاد شدن بخشی از ظرفیت تولیدی محدودشده در ماههای قبل همراه بود.
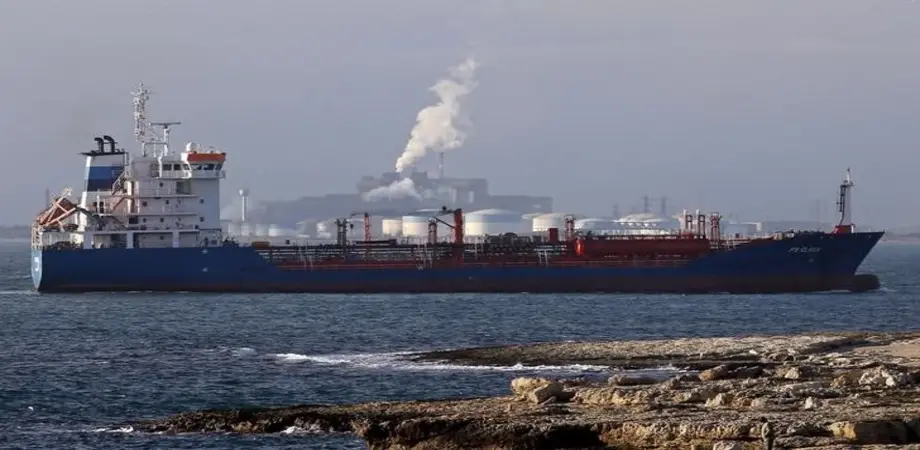
افزایش صادرات در ظاهر میتواند فشار کمبود عرضه را کاهش دهد، اما هزینه رساندن هر بشکه نفت به بازارهای مصرف به شکل محسوسی بالا رفته است. محدودیت عبور و ریسک عملیاتی در اطراف تنگه هرمز باعث شده تولیدکنندگان و شرکتهای کشتیرانی بیشتر از الگوی انتقال کشتی به کشتی استفاده کنند. در این روش، نفتکشها محموله را از بنادر داخل خلیج فارس دریافت میکنند و پس از خروج از مسیر پرریسک، نفت را در نزدیکی صحار عمان یا فجیره امارات به نفتکش دیگری منتقل میکنند تا سفر اصلی به سمت بازارهای آسیایی یا دیگر مقاصد ادامه یابد.
انتقال کشتی به کشتی ظرفیت حمل را بیشتر درگیر کرده است
حجم انتقال کشتی به کشتی در سپتامبر حدود ۲.۵ میلیون بشکه در روز برآورد شده است؛ در حالی که این رقم در اوت نزدیک به ۱.۴ میلیون بشکه در روز بود. رشد سریع این شیوه عملیاتی به حفظ جریان صادرات کمک کرده، اما برای جابهجایی یک حجم مشخص نفت به کشتیهای بیشتری نیاز دارد. همچنین زمان انتظار برای پهلوگیری، هماهنگی انتقال، تجهیزات تخصصی و پوشش بیمهای افزایش مییابد و هر مرحله اضافی میتواند هزینه نهایی حمل را بالاتر ببرد.


فشار اصلی اکنون در بازار نفتکشهای بسیار بزرگ دیده میشود. دادههای LSEG که در گزارش PVM مورد استناد قرار گرفته نشان میدهد نرخ روزانه اجاره نفتکشهای بسیار بزرگ برای محمولههایی که از داخل خلیج فارس حرکت کرده و از هرمز عبور میکنند، به محدوده رکوردی یک میلیون تا ۱.۲۷ میلیون دلار رسیده است. گزارشهای بازار حمل دریایی همچنین نشان میدهد هزینه حمل نفت خام از خلیج فارس به چین در برخی معاملات از ۳۰ دلار برای هر بشکه عبور کرده است؛ رقمی که سهم حملونقل را در قیمت نهایی نفت به شکل قابل توجهی افزایش میدهد.
ریسک عملیاتی نیز همچنان یکی از عوامل افزایش هزینههای بیمه و اجاره کشتی است. سازمان بینالمللی دریانوردی اعلام کرده از ۲۸ فوریه تاکنون ۸۰ حمله به کشتیهای تجاری در محدوده تنگه هرمز و اطراف آن را تایید کرده که دستکم ۲۲ جانباخته در میان دریانوردان بر جای گذاشته است. این شرایط علاوه بر حق بیمه بالاتر، بر تصمیم مالکان کشتی درباره ورود به منطقه و نرخ پیشنهادی برای پذیرش هر سفر اثر مستقیم دارد.
کاهش نفت ذخیرهشده روی آب نیز نشانه دیگری از فشرده شدن ظرفیت حمل است. حجم جهانی ذخیره شناور نفت که در آوریل حدود ۱۴۵ میلیون بشکه بود، به نزدیک ۸۸ میلیون بشکه کاهش یافته است. در شرایطی که درآمد حاصل از بهکارگیری نفتکش برای حمل محموله افزایش یافته، نگهداری کشتی به عنوان انبار شناور جذابیت کمتری دارد و بخشی از ناوگان به جای ذخیرهسازی دوباره وارد چرخه حمل شده است. با وجود این جابهجایی، نیاز به چند کشتی برای عملیات انتقال و طولانی شدن چرخه سفر همچنان بخش قابل توجهی از ظرفیت موثر ناوگان را جذب میکند.
افزایش هزینه حمل از بازار نفت به کانتینرها سرایت کرده است
فشار هزینهای تنها به نفتکشها محدود نمانده است. دادههای Xeneta نشان میدهد متوسط نرخ لحظهای حمل یک کانتینر ۴۰ فوتی از خاور دور به شمال اروپا در ۱۷ سپتامبر به حدود ۴۱۰۳ دلار رسیده که نسبت به ۲۸ فوریه حدود ۸۴.۹ درصد افزایش داشته است. این رشد هزینه، حمل کالاهای مصرفی و مواد اولیه را نیز گرانتر کرده و نشان میدهد اختلال در مسیرهای دریایی میتواند از بازار انرژی فراتر رود و هزینه زنجیره تامین را در تجارت بینالمللی افزایش دهد.
در بازار نفت، بازگشت حجم صادرات هنوز نتوانسته محدودیت ظرفیت حمل را جبران کند. هرچه تعداد عملیات انتقال کشتی به کشتی بیشتر شود، نفتکشهای بیشتری برای یک محموله درگیر میشوند و زمان آزاد شدن کشتی برای سفر بعدی افزایش مییابد. این وضعیت بهویژه برای نفتکشهای بسیار بزرگ اهمیت دارد، زیرا بخش عمده تجارت دوربرد نفت خاورمیانه با همین شناورها انجام میشود و کاهش دسترسی به آنها میتواند نرخ اجاره را در مسیرهای اصلی بالا نگه دارد.
در عربستان نیز افزایش صادرات سپتامبر بخش مهمی از بازیابی جریان نفت منطقه را تشکیل داده است. بالا رفتن ارسال محمولهها از پایانههای خلیج فارس سبب شده عرضه بیشتری راهی بازار شود، اما وابستگی بیشتر به مسیر هرمز و عملیات انتقال در خارج از خلیج فارس، هزینه لجستیک را بالا نگه داشته است. بنابراین شاخص حجم صادرات به تنهایی تصویر کاملی از وضعیت بازار ارائه نمیدهد و قیمت حمل، تعداد نفتکشهای قابل دسترس، مدت چرخه سفر و هزینه بیمه در تعیین شرایط واقعی عرضه نقش پررنگی دارند.
در چنین شرایطی، بخش قابل توجهی از فشار بازار از کمبود صرف نفت به محدودیت در جابهجایی آن منتقل شده است. صادرات بیشتری نسبت به ماههای قبل انجام میشود، اما هر بشکه برای رسیدن از پایانه تولیدکننده به مقصد نهایی به ظرفیت حمل بیشتر و هزینه بالاتری نیاز دارد. به همین دلیل، با وجود بهبود محسوس صادرات نفت خاورمیانه در سپتامبر، نرخهای رکوردی نفتکش، کاهش ذخیره شناور و افزایش هزینه حمل کانتینری همچنان بر بازار جهانی انرژی و تجارت دریایی فشار وارد میکند.