سالمندی با جیب خالی؛ فاصله درآمد بازنشستگان با هزینههای زندگی بیشتر شده است
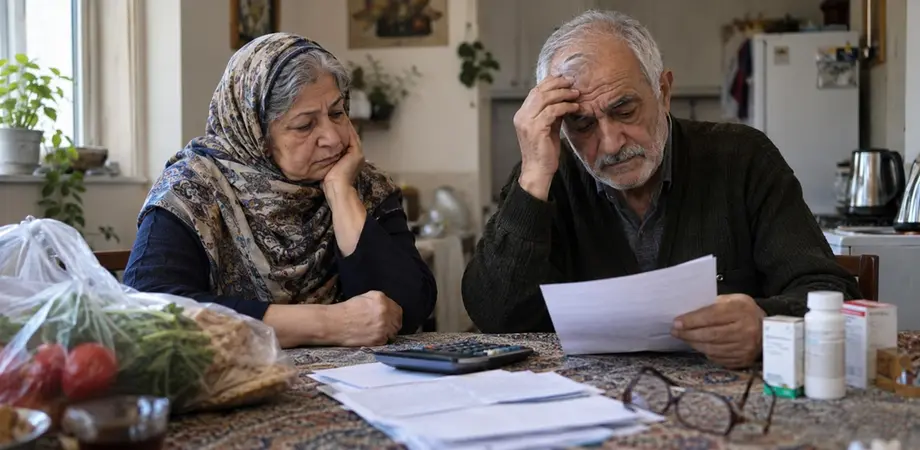
سالهای بازنشستگی برای نسلی که بخش بزرگی از عمر خود را در بازار کار گذرانده، زمانی قرار بود دورهای برای استراحت، مراقبت از سلامت و استفاده از اندوخته سالهای فعالیت باشد؛ اما برای بخشی از سالمندان ایرانی، محاسبات اقتصادی شکل دیگری پیدا کرده است. هزینه خوراک، دارو، درمان، مسکن، رفت و آمد و حتی مخارج عادی خانوادگی با سرعتی افزایش یافته که بسیاری از درآمدهای ثابت نمیتوانند همگام با آن حرکت کنند. در چنین شرایطی، بازنشستگی برای بعضی خانوارها نه پایان نگرانی مالی، بلکه آغاز دوره تازهای از مدیریت کمبود منابع شده است.
اعداد رسمی، بخشی از این تصویر را روشن میکنند. سازمان تامین اجتماعی اعلام کرده است در سال جاری مستمری حداقل بگیران با رشد ۶۰ درصدی به ۱۶ میلیون و ۶۲۵ هزار و ۵۵۰ تومان رسیده است. مستمری سایر سطوح نیز ۴۵ درصد افزایش یافته و مبلغ ثابت یک میلیون و ۵۵۸ هزار و ۶۴۷ تومان به آن اضافه شده است. این افزایش براساس مواد ۹۶ و ۱۱۱ قانون تامین اجتماعی و مصوبه شورای عالی کار اعمال شده است. البته رقم اعلام شده، اصل مستمری است و مبلغ نهایی واریزی هر بازنشسته میتواند تحت تاثیر مزایا و کسورات متفاوت باشد.
در صندوق بازنشستگی کشوری نیز حداقل حقوق بازنشستگان و وظیفه بگیران دارای ۳۰ سال سابقه به ۱۶ میلیون و ۸۰۰ هزار تومان رسیده و برای افرادی با سنوات کمتر از ۳۰ سال، حداقل رقم ۸ میلیون و ۴۰۰ هزار تومان گزارش شده است. آمارهای فصل بهار این صندوق نشان میدهد تعداد کل حقوق بگیران به یک میلیون و ۷۹۲ هزار و ۹۲۹ نفر رسیده که حدود یک میلیون و ۴۵۲ هزار نفر از آنان بازنشسته هستند. میانگین سن حقوق بگیران صندوق نیز حدود ۶۶ سال و میانگین سن بازنشستگی حدود ۵۲ سال اعلام شده است.
در سمت دیگر این معادله، تورم قرار گرفته است. براساس دادههای مرکز آمار ایران، تورم سالانه در اسفند گذشته به ۵۰.۶ درصد رسید و شاخص قیمت مصرف کننده نسبت به اسفند سال قبل ۷۱.۸ درصد افزایش یافت. تورم ماهانه کل نیز ۵.۶ درصد گزارش شد و تنها در گروه خوراکیها، آشامیدنیها و دخانیات، افزایش ماهانه قیمتها به ۸.۶ درصد رسید. این ارقام زمانی اهمیت بیشتری پیدا میکنند که ترکیب مخارج سالمندان مورد توجه قرار گیرد؛ زیرا بخش قابل توجهی از درآمد آنان صرف کالاها و خدماتی میشود که امکان حذف کامل آنها وجود ندارد.


درمان، خوراک و مسکن؛ هزینههایی که نمیتوان از آنها فرار کرد
برای یک سالمند، افزایش قیمت دارو یا ویزیت پزشک با افزایش قیمت یک کالای غیرضروری تفاوت دارد. خرید بعضی کالاها را میتوان به تعویق انداخت، اما داروی فشار خون، دیابت، بیماری قلبی، آزمایش دورهای یا مراجعه به پزشک را نمیتوان برای مدت نامحدود حذف کرد. صابر جباری، از مسئولان حوزه سلامت، اعلام کرده حدود ۹۴ درصد سالمندان تحت پوشش بیمه پایه قرار دارند، اما تنها حدود ۳۱ درصد از بیمه تکمیلی برخوردارند. به این ترتیب بخش بزرگی از جمعیت سالمند برای هزینههایی که خارج از تعهد بیمه پایه قرار میگیرد، همچنان به منابع شخصی وابسته است.
براساس همین دادهها، سالمندان بیش از دو برابر متوسط افراد جامعه به خدمات بستری نیاز پیدا میکنند. همچنین برآورد شده بیماریهای مرتبط با سالمندی میتواند حدود ۱۴ درصد درآمد سالانه فرد را به هزینه درمان اختصاص دهد. اهمیت این عدد زمانی بیشتر میشود که درآمد سالمند ثابت باشد و افزایش قیمت خدمات درمانی، دارو و تجهیزات پزشکی در طول سال ادامه پیدا کند.
مطالعات دانشگاهی نیز فشار هزینه سلامت بر این گروه را تایید میکنند. در یک پژوهش درباره ۴۰۰ سالمند مبتلا به دیابت و فشار خون در سمنان، متوسط هزینه مستقیم پزشکی سالانه معادل حدود ۸۲۱ دلار برآورد شد و ۱۲.۵ درصد افراد مورد مطالعه با هزینههای سنگین یا کمرشکن سلامت مواجه بودند. در همین مطالعه، ۶۶.۴ درصد هزینه مستقیم پزشکی مربوط به درمان، ۲۳.۹ درصد مربوط به مراجعه پزشک و ۹.۷ درصد مربوط به خدمات تشخیصی بود.
یک مرور نظام مند از مطالعات انجام شده در ایران نیز متوسط مواجهه خانوارها با هزینههای کمرشکن سلامت را حدود ۴.۷ درصد برآورد کرده و حضور فرد ۶۰ یا ۶۵ ساله و بالاتر در خانوار را از عوامل افزایش احتمال چنین هزینههایی دانسته است. پژوهش دیگری براساس دادههای هزینه و درآمد خانوار نشان داده سهم پرداخت مستقیم سلامت از بودجه ماهانه خانوار ایرانی در یک دوره بلندمدت از حدود ۲.۱ درصد به ۱۰.۱ درصد افزایش یافته است. اگرچه این داده مربوط به دورهای قدیمیتر است، روند آن نشان میدهد پرداخت مستقیم از جیب برای خدمات سلامت چگونه میتواند به یکی از اجزای مهم بودجه خانوار تبدیل شود.
احمد میدری، وزیر تعاون، کار و رفاه اجتماعی و رئیس شورای ملی سالمندان، نیز بر ارتباط میان هزینه سلامت و فقر تاکید کرده و گفته است جلوگیری از فقیر شدن افراد بر اثر هزینههای درمان و تضمین دسترسی عادلانه به خدمات سلامت، به ویژه برای سالمندان، از مسئولیتهای مهم حوزه رفاه به شمار میرود. اهمیت این موضوع برای سالمندی که منبع درآمدی جز مستمری یا کمک اعضای خانواده ندارد، بیش از سایر گروههاست؛ زیرا یک بیماری پرهزینه میتواند نه تنها درآمد همان ماه، بلکه بخشی از پس انداز خانوار را نیز مصرف کند.
همه سالمندان بازنشسته و مستمری بگیر نیستند
یکی از خطاهای رایج در بررسی اقتصاد سالمندی، برابر دانستن سالمند با بازنشسته مستمری بگیر است. احمد دلبری، رئیس انجمن علمی سالمندان ایران، اعلام کرده است حدود ۵۴ درصد سالمندان مستمری ماهانه دریافت نمیکنند. به گفته او، بیش از دو میلیون سالمند نیز تحت پوشش کمیته امداد یا سازمان بهزیستی قرار دارند. اگر این آمار در کنار جمعیت سالمندی کشور قرار گیرد، مشخص میشود مسئله معیشت سالمندان تنها به میزان افزایش حقوق بازنشستگی محدود نیست.
اطلاعات سند ملی سالمندان نیز نشان داده بود بیش از یک میلیون و ۷۰۰ هزار سالمند تحت پوشش کمیته امداد، بیش از ۳۴۶ هزار نفر تحت پوشش سازمان بهزیستی و بیش از ۳ میلیون و ۲۰۰ هزار نفر تحت پوشش صندوقهای تامین اجتماعی، بازنشستگی کشوری و نیروهای مسلح قرار داشتهاند. تفاوت میان این گروهها از نظر میزان درآمد، مالکیت مسکن، وضعیت خانوادگی و سطح پوشش بیمهای بسیار زیاد است؛ بنابراین نمیتوان یک تصویر واحد از وضعیت مالی همه سالمندان ترسیم کرد.
احمد دلبری، رئیس انجمن علمی سالمندان ایران، با اشاره به نتایج مطالعات حوزه سالمندی گفته است: «میزان فقر در دوره سالمندی دو برابر دوران غیرسالمندی است.» توضیح او درباره چرایی این وضعیت بر یک تناقض اقتصادی ساده استوار است؛ فرد پس از خروج از بازار کار معمولا با افت درآمد مواجه میشود، اما در همان دوره هزینههای بهداشتی، درمانی و مراقبتی او افزایش پیدا میکند. یعنی زمانی که توان کسب درآمد کاهش مییابد، بخشی از مخارج ضروری رو به افزایش میگذارد.
این فشار لزوما برای تمام سالمندان به یک اندازه نیست. سالمندی که صاحب مسکن است، بیماری پرهزینه ندارد و از حمایت مالی خانواده برخوردار است، شرایط متفاوتی با فردی دارد که مستاجر است، هزینه دارو و درمان مستمر میپردازد و منبع درآمد دیگری در اختیار ندارد. با این حال، ترکیب تورم بالا با درآمد ثابت باعث شده است مسئله حفظ قدرت خرید به یکی از مهمترین نگرانیهای اقتصادی دوران بازنشستگی تبدیل شود.
افزایش حقوق روی کاغذ و کاهش قدرت خرید در زندگی واقعی
رشد ۶۰ درصدی مستمری حداقل بگیران در نگاه نخست عدد بزرگی به نظر میرسد، اما تحلیل قدرت خرید با مقایسه یک درصد افزایش حقوق و یک نرخ تورم کامل نمیشود. آنچه تعیین میکند وضعیت واقعی بازنشسته بهتر یا بدتر شده، مقدار کالا و خدماتی است که با درآمد جدید میتواند خریداری کند. برای پاسخ به این پرسش باید سطح اولیه درآمد، زمان اجرای افزایش حقوق، نرخ تورم در طول سال، نوع کالاهای مصرفی خانوار و سهم هزینههای غیرقابل حذف را همزمان در نظر گرفت.
تورم متوسط اقتصاد وزن یکسانی برای همه خانوارها ندارد. خانواری که بخش بزرگی از درآمدش را صرف تفریح، سفر یا خرید کالاهای بادوام میکند، امکان بیشتری برای تعدیل مخارج خود دارد. اما سالمندی که بخش عمده مستمری را صرف اجاره خانه، خوراک، دارو و درمان میکند، فضای محدودی برای کاهش هزینه دارد. در اقتصاد خانوار از چنین مخارجی به عنوان هزینههایی یاد میشود که کشش آنها نسبت به درآمد پایین است؛ یعنی حتی وقتی درآمد کاهش مییابد، خانوار نمیتواند مصرف آنها را به همان نسبت کاهش دهد.
وقتی تورم خوراک تنها در یک ماه به ۸.۶ درصد میرسد، اثر آن برای یک مستمری بگیر کم درآمد بسیار سریع ظاهر میشود. خانوار ممکن است ابتدا برند ارزانتر انتخاب کند، سپس از مقدار خرید بکاهد، بعضی اقلام را حذف کند و در مرحله بعد کیفیت سبد غذایی را کاهش دهد. این فرایند در ظاهر به معنای کنترل هزینه است، اما از زاویه رفاهی میتواند نشان دهنده کاهش مصرف واقعی باشد. افزایش عدد مستمری در چنین شرایطی الزاما به معنای افزایش سطح زندگی نیست.
برای سالمندان، درمان این انعطاف را هم ندارد. اگر ۶۹ درصد جمعیت سالمند فاقد بیمه تکمیلی باشند و نیاز آنان به بستری بیش از دو برابر متوسط جامعه باشد، افزایش هزینه خدمات پزشکی میتواند سهم بیشتری از درآمد را جذب کند. سالمند ممکن است برای پرداخت هزینه درمان از پس انداز استفاده کند، دارایی بفروشد، از فرزندان کمک بگیرد یا هزینه دیگری را حذف کند. در هر چهار حالت، فشار اقتصادی از یک ردیف بودجه به ردیف دیگری منتقل میشود و از بین نمیرود.
تورم چگونه پس انداز دوران بازنشستگی را میخورد؟
پس انداز در شرایط تورمی تنها زمانی میتواند نقش حفاظتی خود را حفظ کند که بازده آن دست کم به کاهش ارزش پول نزدیک باشد. برای بسیاری از خانوارهای سالمند، بخش مهمی از دارایی نقدی یا شبه نقدی حاصل سالها کار است. اگر این دارایی برای پوشش هزینه روزانه مصرف شود، فرد عملا بخشی از سرمایهای را خرج میکند که قرار بوده سالهای آینده را تامین کند. تفاوت مهم سالمند با فرد جوان در همین نقطه دیده میشود؛ یک فرد جوان فرصت بیشتری برای بازسازی سرمایه از طریق اشتغال دارد، اما توان بازسازی پس انداز برای فردی که از بازار کار خارج شده بسیار محدودتر است.
نمونههایی که در روایتهای خانوادگی دیده میشود از همین سازوکار حکایت دارد. والد بازنشستهای که برای ازدواج فرزند خود از پس انداز استفاده میکند، در واقع میان دو نیاز رقابت کننده قرار گرفته است؛ حمایت از خانواده در زمان حال و حفظ پشتوانه مالی برای سالهای آینده. این تصمیم ممکن است از منظر خانوادگی طبیعی باشد، اما از منظر اقتصادی به کاهش ذخیره احتیاطی سالمند منجر میشود. اگر پس از آن هزینه درمان یا تعمیر مسکن پیش بیاید، حاشیه امن مالی خانوار کمتر خواهد بود.
همین مسئله درباره هزینه مسکن نیز وجود دارد. برای سالمند مالک، مسکن میتواند نوعی سپر در برابر تورم اجاره باشد، اما برای مستاجر سالمند افزایش اجاره بها مستقیما بخشی از درآمد ثابت را جذب میکند. اگر افزایش اجاره از افزایش مستمری بیشتر باشد، سهم سایر مخارج باید کاهش پیدا کند. به همین دلیل تفاوت مالکیت مسکن میتواند دو بازنشسته با مستمری تقریبا مشابه را در دو وضعیت اقتصادی کاملا متفاوت قرار دهد.
در این میان، کمک مالی فرزندان نیز همیشه راه حل پایدار نیست. اگر نسل جوان خود با هزینه مسکن، ازدواج، فرزندآوری و سایر مخارج روبه رو باشد، انتقال منابع از فرزند به والد میتواند فشار مالی را میان نسلها جابه جا کند. در خانوادههایی نیز که سالمند همچنان به فرزندان کمک میکند، جهت انتقال منابع برعکس است. در هر دو حالت، معیشت سالمندی دیگر یک مسئله کاملا فردی نیست و به تراز مالی کل خانواده تبدیل میشود.
احمد دلبری، رئیس انجمن علمی سالمندان ایران، در توضیح این وضعیت علاوه بر کاهش درآمد سالمند، به افزایش هزینههای شخصی و درمانی اشاره کرده است. همین همزمانی مهم است. اگر فقط درآمد کاهش پیدا میکرد و هزینهها ثابت میماندند، امکان سازگاری خانوار بیشتر بود. اگر درآمد همزمان با هزینهها افزایش پیدا میکرد، فشار محدودتر میشد. مشکل اصلی زمانی شکل میگیرد که درآمد از سرعت هزینههای ضروری عقب بماند.
بازگشت به بازار کار؛ انتخاب فعال یا راه جبران کسری بودجه خانوار؟
دادههای سرشماری که از سوی کارشناسان حوزه سالمندی مورد استناد قرار گرفته نشان میدهد سهم سالمندان شاغل در یک دوره ده ساله از حدود ۲۴ درصد به حدود ۱۸ درصد کاهش یافته است. این ارقام به تنهایی نشان نمیدهند چه تعداد از سالمندان به دلیل نیاز مالی کار میکنند و چه تعداد با انگیزه حفظ فعالیت اجتماعی یا حرفهای در بازار کار باقی ماندهاند. با این حال، مشاهده بازنشستگانی که پس از پایان خدمت رسمی وارد مشاغل جدید میشوند، پرسش مهمی درباره کفایت درآمد بازنشستگی ایجاد کرده است.
وقتی یک بازنشسته پس از دههها فعالیت رسمی وارد مشاغلی مانند رانندگی، فروشندگی یا فعالیتهای خدماتی میشود، درآمد حاصل از این کار نیز لزوما درآمد خالص نیست. هزینه حمل و نقل، تعمیرات، استهلاک دارایی، زمان کار و ریسک بیماری باید از درآمد اسمی کسر شود. با این حال، برای خانواری که فاصله اندکی با کسری بودجه ماهانه دارد، همین درآمد مکمل میتواند تفاوت میان پرداخت به موقع اجاره و قسط یا عقب افتادن آنها باشد.
مجید فولادیان، رئیس دبیرخانه شورای ملی سالمندان، با اشاره به ضرورت استفاده از توان حرفهای سالمندان اعلام کرده است سالمندان نباید صرفا به مشاغل سطح پایین محدود شوند و سند اشتغال سالمندان با هدف بررسی مشوقهای قانونی و مالیاتی در دست تدوین است. این نگاه از نظر اقتصادی اهمیت دارد، زیرا ادامه فعالیت سالمندان میتواند دو شکل کاملا متفاوت داشته باشد؛ اشتغال اجباری ناشی از فقر درآمدی یا فعالیت داوطلبانه و مولد متناسب با تجربه و توان فرد.
تفاوت این دو حالت در کیفیت سیاست گذاری بسیار مهم است. اقتصادی که سالمند در آن مجبور باشد برای پرداخت هزینه دارو چندین ساعت کار فیزیکی سنگین انجام دهد، با اقتصادی که امکان مشاوره، آموزش، کار پاره وقت تخصصی یا فعالیت خانگی درآمدزا را برای او فراهم میکند، یک وضعیت واحد ندارد. تبدیل تجربه سالمندان به سرمایه اقتصادی میتواند بخشی از ظرفیت بازار کار را فعال نگه دارد، اما این موضوع نباید جایگزین کفایت مستمری یا حمایت اجتماعی شود.
اقتصاد سالمندی از سفره خانوار تا بودجه عمومی کشور گسترده شده است
بحث سالمندی در ایران دیگر تنها به درآمد یک بازنشسته و مخارج ماهانه او محدود نیست. سرعت تغییر ساختار سنی جمعیت باعث شده این موضوع به یکی از متغیرهای بلندمدت اقتصاد تبدیل شود. مطالعات رسمی دبیرخانه شورای ملی سالمندان نشان میدهد تعداد افراد ۶۰ ساله و بالاتر از حدود یک میلیون و ۱۷۰ هزار نفر در سرشماریهای اولیه به بیش از ۷ میلیون و ۴۰۰ هزار نفر رسیده است؛ یعنی طی چند دهه حدود ۶.۳ برابر شده است. در همین دوره جمعیت ۶۵ ساله و بالاتر حدود ۶.۴ برابر شده، در حالی که کل جمعیت کشور حدود ۴.۲ برابر افزایش یافته است.
این تفاوت سرعت رشد از نظر اقتصادی بسیار مهم است. هرچه سهم سالمندان افزایش پیدا کند، تقاضا برای خدمات درمانی، مراقبت طولانی مدت، مستمری، مسکن متناسب با سالمندی و خدمات حمایتی نیز بیشتر میشود. در سرشماری پیشین، افراد ۶۰ ساله و بالاتر ۹.۳ درصد و افراد ۶۵ ساله و بالاتر ۶.۱ درصد جمعیت را تشکیل میدادند. برآوردهای تازهتر شمار افراد سالمند را بیش از ۱۰ میلیون نفر اعلام میکنند، هرچند تفاوت در تعریف سن سالمندی باعث شده ارقام منتشرشده یکسان نباشند.
براساس برخی برآوردهای دبیرخانه شورای ملی سالمندان، جمعیت سالمندان ۶۰ ساله و بالاتر به حدود ۱۰ میلیون و ۳۵۰ هزار نفر رسیده است. در برخی اظهارات رسمی سهم این گروه نزدیک ۱۴ درصد عنوان شده، در حالی که پیش بینیهای جمعیت شناختی مبتنی بر تعریف ۶۵ سال و بالاتر، سهم این گروه را حدود ۸ درصد برآورد کردهاند. تفاوت اصلی از مرز سنی مورد استفاده ناشی میشود؛ بنابراین هنگام استفاده از آمار سالمندی باید مشخص باشد درباره افراد بالای ۶۰ سال صحبت میشود یا بالای ۶۵ سال.
در سناریوی جمعیتی مبتنی بر باروری ۱.۹ فرزند، سهم افراد ۶۵ ساله و بالاتر حدود ۷.۹۲ درصد برآورد شده و پیش بینی میشود در مقاطع بعدی به ۹.۳۰ درصد، ۱۱.۰۴ درصد، ۱۲.۸۲ درصد، ۱۵.۴۰ درصد و در نهایت حدود ۱۸.۷۳ درصد برسد. در همین سناریو تعداد افراد ۶۵ ساله و بالاتر میتواند از حدود ۷ میلیون نفر به حدود ۱۹ میلیون نفر افزایش پیدا کند.
صندوق جمعیت سازمان ملل متحد نیز ایران را در زمره کشورهایی قرار داده که روند سالمندی جمعیت در آنها با سرعت قابل توجهی در حال پیشروی است. برآورد این نهاد نشان میدهد در میانه قرن جاری حدود ۲۷.۹ درصد جمعیت کشور میتواند در گروه بالای ۶۰ سال قرار گیرد و حدود ۵۲ درصد این جمعیت را زنان تشکیل دهند. این نهاد کاهش باروری و افزایش امید به زندگی را از عوامل اصلی تغییر ساختار سنی میداند و نرخ باروری ایران را در یکی از آخرین برآوردهای خود حدود ۱.۶ فرزند برای هر زن اعلام کرده است.
وقتی تعداد مستمری بگیران سریعتر از بیمه پردازان رشد میکند
برای صندوق بازنشستگی، مهمترین مسئله فقط تعداد بازنشستگان نیست، بلکه نسبت میان افرادی است که حق بیمه یا کسور میپردازند و افرادی که مستمری دریافت میکنند. این شاخص با عنوان نسبت پشتیبانی شناخته میشود. احمد دلبری، رئیس انجمن علمی سالمندان ایران، نرخ پشتیبانی صندوق بازنشستگی کشوری را حدود ۰.۵ اعلام کرده است. چنین نسبتی به زبان ساده به این معناست که به ازای حدود دو مستمری بگیر، تنها یک نفر کسور پرداخت میکند.
وقتی نسبت پشتیبانی کاهش پیدا میکند، اتکای صندوق به حق بیمه شاغلان برای پرداخت مستمری کمتر امکان پذیر میشود و نیاز به منابع دیگر افزایش پیدا میکند. سازمان تامین اجتماعی نیز کاهش نسبت پشتیبانی، تورم بلندمدت، بدهی دولت، بازنشستگی زودهنگام، افزایش اشتغال غیررسمی و قوانین دارای بار مالی را از عوامل ناترازی نظام بازنشستگی معرفی کرده است.
میانگین سن بازنشستگی حدود ۵۲ سال در صندوق بازنشستگی کشوری نیز از این منظر قابل توجه است. اگر فرد در اوایل دهه ششم زندگی بازنشسته شود و چند دهه مستمری دریافت کند، طول دوره پرداخت تعهدات صندوق افزایش مییابد. در کنار آن، افزایش امید به زندگی به خودی خود اتفاق مثبتی است، اما از دید حسابداری صندوق بازنشستگی به معنای طولانیتر شدن دوره پرداخت مستمری و تامین خدمات مرتبط است. اگر تعداد بیمه پردازان متناسب با این تعهدات رشد نکند، شکاف مالی بزرگتر میشود.
ابعاد این مسئله را میتوان در بودجه عمومی نیز مشاهده کرد. بررسیهای مرکز پژوهشهای مجلس درباره بودجه سال جاری نشان داده است برای صندوق بازنشستگی کشوری حدود ۴۹۹ هزار میلیارد تومان اعتبار هزینهای عمومی پیش بینی شده بود. این رقم حدود ۱۹ درصد اعتبارات هزینهای عمومی دستگاههای اصلی مورد بررسی در همان محاسبات را تشکیل میداد. برای سازمان تامین اجتماعی نیروهای مسلح نیز حدود ۲۲۶ هزار میلیارد تومان اعتبار در نظر گرفته شده بود.
در همین محاسبات، حدود ۲۵۲ هزار میلیارد تومان برای متناسب سازی حقوق بازنشستگان پیش بینی شده بود که نسبت به رقم ۱۸۵ هزار میلیارد تومانی دوره قبل، حدود ۳۶ درصد افزایش نشان میداد. همچنین حدود ۱۷۰ هزار میلیارد تومان برای تادیه بدهی دولت به سازمان تامین اجتماعی در نظر گرفته شده بود که ۷۰ هزار میلیارد تومان آن در سقف بودجه و ۱۰۰ هزار میلیارد تومان به صورت جمعی خرجی پیش بینی شده بود.
مرکز پژوهشهای مجلس در بررسی خود هشدار داده بود که در نظر نگرفتن کامل تعهدات سالانه دولت در قبال تامین اجتماعی میتواند کسری این سازمان را تشدید کند. این وضعیت نشان میدهد مسئله معیشت بازنشستگان دو سطح دارد. در سطح نخست، خانوار سالمند تلاش میکند با مستمری خود از پس هزینه خوراک، مسکن و درمان برآید. در سطح دوم، دولت و صندوقها باید منابعی پیدا کنند که پرداخت همین مستمریها در سالهای آینده ادامه پیدا کند.
نسبت وابستگی سالمندان نیز این فشار بلندمدت را بهتر نشان میدهد. برآوردهای جمعیتی نشان داده این شاخص از حدود ۸.۷ سالمند به ازای هر ۱۰۰ نفر جمعیت ۱۵ تا ۶۴ ساله به حدود ۱۱.۶ نفر افزایش یافته و در سناریوهای مختلف میتواند در آینده به حدود ۲۸ تا ۳۱ سالمند به ازای هر ۱۰۰ نفر جمعیت در سن کار برسد. رشد این شاخص به معنای آن نیست که هر فرد شاغل مستقیما هزینه مشخصی برای سالمند میپردازد، اما از نظر اقتصاد کلان نشان میدهد وزن نسبی جمعیت خارج از سن متعارف کار رو به افزایش است.
اقتصاد نقرهای؛ سالمندی فقط هزینه نیست
افزایش جمعیت سالمند در کنار فشارهایی که بر صندوقهای بازنشستگی، بیمه و بودجه سلامت ایجاد میکند، یک بازار اقتصادی تازه نیز به وجود میآورد. مفهومی که در ادبیات اقتصادی با عنوان اقتصاد نقرهای شناخته میشود، مجموعه کالاها و خدماتی را در بر میگیرد که با نیازهای جمعیت سالمند ارتباط دارند. خدمات مراقبت در منزل، فناوری سلامت، تجهیزات توانبخشی، گردشگری سالمندان، مسکن سازگار با محدودیتهای حرکتی، حمل و نقل مناسب، خدمات مالی، بیمه مراقبت طولانی مدت و سلامت دیجیتال از جمله این حوزهها هستند.
مجید فولادیان، رئیس دبیرخانه شورای ملی سالمندان، اعلام کرده است سند جامع اقتصاد نقرهای و فرصتهای سرمایه گذاری در ۱۴ حوزه مرتبط با سالمندی در حال بررسی است. او همچنین از طراحی داشبورد ملی سالمندی برای شناسایی نیازهای دارویی، کالایی و مکانی سالمندان خبر داده است. چنین اطلاعاتی در صورت تکمیل میتواند برای سیاست گذاری اقتصادی و حتی سرمایه گذاری بخش خصوصی اهمیت زیادی داشته باشد، زیرا اندازه بازار سالمندی را از یک مفهوم جمعیتی به مجموعهای از نیازهای قابل اندازه گیری تبدیل میکند.
فولادیان همچنین با اشاره به سهم رو به رشد جمعیت سالمند گفته است بیش از ۱۳ درصد جامعه در گروه سالمندی قرار گرفتهاند و در افقهای جمعیتی آینده این سهم با افزایش قابل توجهی مواجه خواهد شد. تفاوت این درصد با برخی پیش بینیهای دیگر بار دیگر اهمیت تعریف سنی را نشان میدهد، اما در اصل روند تردیدی وجود ندارد؛ سهم سالمندان در ساختار جمعیتی رو به افزایش است.
صندوق جمعیت سازمان ملل نیز تاکید کرده است که نظامهای بازنشستگی و تامین اجتماعی باید برای افزایش تعداد سالمندان منابع مالی و انسانی کافی در اختیار داشته باشند. این نهاد نسبت به اثر هزینههای بالای مراقبت طولانی مدت هشدار داده و تاکید کرده پرداخت مستقیم چنین هزینههایی میتواند سالمندان و خانوادههای آنان را در معرض فقر قرار دهد. این مسئله به ویژه درباره سالمندانی اهمیت دارد که بیمه تکمیلی ندارند یا برای مراقبت روزانه به کمک فرد دیگری نیازمند میشوند.
مریم کوشا، پژوهشگر حوزه رفاه اجتماعی، در بررسی سیاست گذاری سالمندی بر ضرورت توجه همزمان به سلامت اجتماعی و نیازهای واقعی این گروه تاکید کرده و گفته است در سیاستهای موجود، ابعاد اجتماعی سلامت سالمندان کم رنگ دیده شده است. از نگاه او، قوانین کارآمد و به روز و سیاستهایی که نیاز خود سالمندان را در مرکز برنامه ریزی قرار دهند، برای ساماندهی سلامت اجتماعی این جمعیت ضروری است.
علی اصغر سعیدی، مدیر سابق گروه برنامه ریزی و رفاه اجتماعی دانشکده علوم اجتماعی دانشگاه تهران، نیز معتقد است تغییرات اقتصادی، اجتماعی و فرهنگی، زیست سالمندان را به مسئلهای جدی تبدیل کرده است، اما سیاستهای حمایتی متناسب با این تحول هنوز به اندازه کافی توسعه نیافتهاند. او در بحث طردشدگی سالمندی به کمبود سیاستهای مراقبتی، کم رنگ بودن نگاه جنسیتی، ضعف برنامههای سالمندی فعال و مشکلات سالمندان روستایی اشاره کرده و در عین حال یادآور شده است که در بسیاری از اقتصادهای توسعه یافته، حتی روی مشاغل خانگی وابسته به سالمندان سرمایه گذاری میشود.
این نگاه، مرز میان سالمندی به عنوان یک هزینه و سالمندی به عنوان یک بخش اقتصادی را جابه جا میکند. اگر افزایش سن جمعیت تنها از دریچه پرداخت مستمری دیده شود، سالمند در محاسبات اقتصادی عمدتا مصرف کننده منابع خواهد بود. اما اگر بازار خدمات سالمندی، اشتغال متناسب با توان، انتقال تجربه، مراقبت حرفهای، فناوری سلامت و خدمات مالی ویژه توسعه پیدا کند، بخشی از همین تغییر جمعیتی میتواند به تقاضای جدید و ایجاد کسب و کار منجر شود.
با این حال، توسعه اقتصاد نقرهای زمانی میتواند معنا پیدا کند که قدرت خرید خود سالمندان نیز حفظ شود. بازاری که مشتریان اصلی آن درآمد کافی برای تامین نیازهای اولیه ندارند، ظرفیت محدودی برای خدمات جدید خواهد داشت. به همین دلیل اقتصاد سالمندی در نهایت به حلقهای متصل از مستمری، بیمه، سلامت، اشتغال، پس انداز، بازار سرمایه، مسکن و بودجه خانوار تبدیل میشود. فردی که امروز بخشی از حقوق خود را برای دوران بازنشستگی کنار میگذارد، در واقع به پایداری همین زنجیره در چند دهه آینده وابسته است.
در شرایطی که بخشی از سالمندان هنوز به فرزندان خود کمک مالی میکنند، بخشی برای تامین دارو از فرزندان کمک میگیرند، گروهی دوباره وارد بازار کار میشوند و گروه دیگری بخش مهمی از درآمدشان را از نظام بازنشستگی دریافت میکنند، مفهوم «معیشت سالمندی» دیگر تنها به رقم حقوق ماهانه محدود نمیشود. مسئله اصلی به توانایی حفظ سطح قابل قبول مصرف در دورهای مربوط است که فرصت کسب درآمد جدید کمتر شده، نیاز درمانی افزایش یافته و ارزش واقعی درآمد و پس انداز بیش از گذشته در معرض تغییرات قیمتها قرار گرفته است.