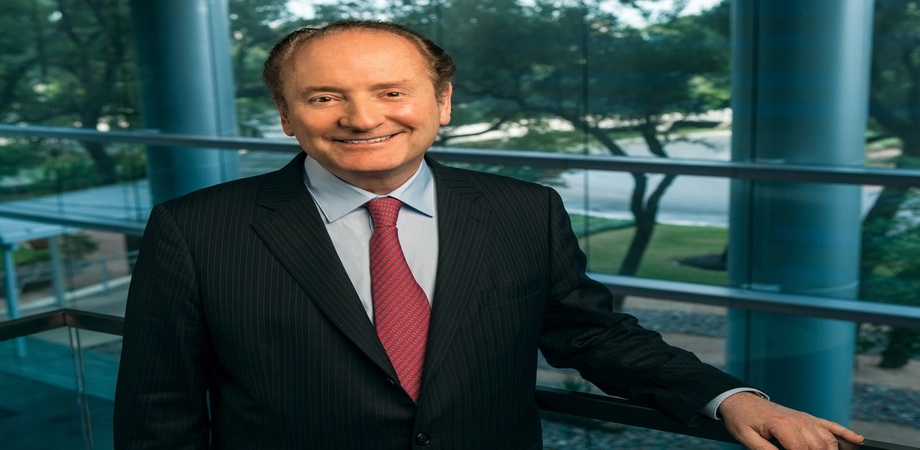
تولد رابرت سی. مرتون؛ معمار نظریههای نوین در قیمتگذاری اختیار معامله
در ۳۱ ژوئیه ۱۹۴۴، رابرت سی. مرتون چشم به جهان گشود؛ اقتصاددانی که با نظریههای پیشگامانهاش، مفاهیم جدیدی را به دنیای مالی معرفی کرد و بر مدیریت ریسک در بازارهای سرمایه تأثیری ژرف گذاشت.
در تقویم اقتصاد، روز ۳۱ ژوئیه یادآور تولد یکی از برجستهترین نظریهپردازان مالی قرن بیستم است: رابرت سی. مرتون (Robert C. Merton). این اقتصاددان آمریکایی که در سال ۱۹۹۷ به همراه مایرون شولز جایزه نوبل اقتصاد را دریافت کرد، نقشی اساسی در توسعه مدلهای ریاضی برای قیمتگذاری ابزارهای مالی مشتقه داشت؛ بهویژه «اختیار معامله» که یکی از مهمترین سازوکارهای پوشش ریسک در بازارهای مدرن بهشمار میآید.
مرتون با بهرهگیری از ریاضیات پیشرفته، نظریههایی را ارائه کرد که نهتنها در بازارهای مالی مورد استفاده قرار گرفتند، بلکه در شکلگیری صنعت مدیریت ریسک، طراحی محصولات مشتقه، و حتی نظارتهای مالی نهادهای سیاستگذار جهانی، بنیانگذار شدند. این مقاله نگاهی دارد به زندگی، آثار، و تأثیرات عمیق این چهره مهم بر اقتصاد جهانی.
سالهای آغازین و تحصیلات
رابرت کاربل مرتون در ۳۱ ژوئیه ۱۹۴۴ در نیویورک متولد شد. پدر او، رابرت کینگ مرتون، یکی از بنیانگذاران جامعهشناسی مدرن بود. رابرت جوان ابتدا در رشته مهندسی ریاضیات در دانشگاه کلمبیا تحصیل کرد و سپس به دانشگاه فناوری ماساچوست (MIT) رفت و سرانجام دکترای خود را در اقتصاد از دانشگاه MIT دریافت کرد؛ جایی که بعدها استاد برجستهای در همان مؤسسه شد.


مدل بلک-شولز-مرتون؛ انقلاب در بازارهای مالی
مرتون به همراه مایرون شولز و فیشر بلک، مدلی را توسعه داد که به مدل «بلک-شولز» معروف شد و روش محاسبه قیمت اختیار معامله اروپایی را بر اساس فرمولی تحلیلی ممکن ساخت. اگرچه این مدل بهنام بلک و شولز شناخته شد، اما مرتون با افزودن فرضیات دقیق و چارچوب ریاضیاتی کامل به آن، مدل را برای کاربردهای وسیعتر تثبیت کرد.
اهمیت این مدل در آن است که برای نخستینبار امکان قیمتگذاری ابزارهای مشتقه بر پایه حرکات تصادفی قیمت دارایی پایه را فراهم ساخت. این مدل امروزه یکی از ستونهای اصلی در بازارهای مشتقه، صندوقهای پوشش ریسک (hedge funds) و شرکتهای بیمه است.
نقش مرتون در مدیریت ریسک و نوآوریهای مالی
فراتر از نظریههای ریاضی، مرتون در عرصه عملی نیز تأثیرگذار بود. او از نخستین اقتصاددانانی بود که اهمیت استفاده از مدلهای تصادفی برای ارزیابی ریسکهای سیستماتیک و غیرسیستماتیک در سبدهای سرمایهگذاری را نشان داد.
نظریههای او مبنای توسعه سیستمهای مدیریت ریسک نوین شد. بسیاری از نهادهای مالی از جمله بانکها، شرکتهای سرمایهگذاری و صندوقهای بازنشستگی، مدلهای مرتون را برای تحلیل حساسیت پرتفویهای خود در برابر نوسانات بازار استفاده میکنند.
نقش در نهادهای مالی و بحران LTCM
مرتون در دهه ۱۹۹۰ یکی از بنیانگذاران صندوق سرمایهگذاری «Long-Term Capital Management (LTCM)» بود؛ صندوقی که در ابتدا بازدهی بالایی داشت اما در بحران مالی ۱۹۹۸ بهدلیل اهرم مالی بالا و وابستگی به مدلهای نظری، سقوط کرد و تقریباً نظام مالی جهانی را دچار اختلال نمود.
با وجود این شکست، حضور مرتون در LTCM درس بزرگی برای اقتصاددانان و فعالان بازار بود: اهمیت درک محدودیتهای مدلهای نظری و ضرورت درنظر گرفتن ریسکهای سیستمی و غیرقابل پیشبینی.
جوایز و افتخارات
او در سال ۱۹۹۷ جایزه نوبل علوم اقتصادی را به همراه شولز برای «توسعه روشی نوین در ارزشگذاری مشتقات» دریافت کرد. مرتون همچنین عضو آکادمی علوم آمریکا، استاد دانشگاه هاروارد، و نویسنده چندین کتاب و مقاله علمی در حوزه مهندسی مالی و اقتصاد نظری است.
تأثیر ماندگار بر اقتصاد جهانی
اثرات مرتون فقط محدود به نظریههای قیمتگذاری اختیار نیست. نظریههای او در توسعه محصولات مالی نوین، محاسبه Value-at-Risk (VaR)، ارزیابی اوراق قرضه با قابلیت نکول (defaultable bonds) و توسعه شاخصهای ریسک بازار بهکار گرفته شدهاند.
امروزه، تحلیلگران بازارهای سرمایه، مدیران صندوقهای سرمایهگذاری، و حتی سیاستگذاران مالی جهانی بهطور گسترده از ابزارهایی بهره میگیرند که ریشه در نظریههای مرتون دارد.
جمعبندی
تولد رابرت سی. مرتون در ۳۱ ژوئیه ۱۹۴۴، نقطه عطفی در تاریخ تفکر اقتصادی و مالی جهان است. او نشان داد که چگونه میتوان با استفاده از ریاضیات پیچیده، سازوکارهای بازارهای مالی را بهتر فهمید و ابزارهایی طراحی کرد که کارآمدتر و کمریسکتر باشند. نظریههای او همچنان در قلب سیستم مالی جهانی زندهاند و نسلهای آینده اقتصاددانان، سرمایهگذاران و سیاستگذاران از میراث علمیاش بهره خواهند برد.
پنج نکته مهم درباره رابرت سی. مرتون
- در سال ۱۹۴۴ در نیویورک متولد شد.
- از پایهگذاران نظریه مدرن قیمتگذاری اختیار معامله (مدل بلک-شولز-مرتون) بود.
- در سال ۱۹۹۷ برنده جایزه نوبل اقتصاد شد.
- در توسعه مدیریت ریسک مالی و ابزارهای مشتقه نقش کلیدی ایفا کرد.
- هممؤسس صندوق LTCM بود که تجربهاش باعث بازاندیشی در مدلسازی ریسک شد.