چرا آثار رکود سرمایهگذاری میتواند در اقتصاد سال ۱۴۰۶ عمیقتر ظاهر شود؟
سرمایهگذاری صنعتی معمولاً میان زمان تصمیمگیری و زمان بهرهبرداری فاصله قابل توجهی دارد. خرید ماشینآلات، نصب تجهیزات، تکمیل زیرساختها، آموزش کارکنان و راهاندازی ظرفیت جدید ممکن است ماهها یا حتی چند سال طول بکشد. به همین دلیل، کاهش سرمایهگذاری در یک دوره اقتصادی الزاماً تمام آثار خود را در همان دوره نشان نمیدهد. بخشی از پیامدها زمانی آشکار میشود که ظرفیت تازهای برای جایگزینی تجهیزات فرسوده یا پاسخگویی به تقاضای آینده ایجاد نشده باشد.
در مورد اقتصاد ایران، افت تشکیل سرمایه ثابت در بهار ۱۴۰۵ اهمیت ویژهای دارد؛ زیرا ممکن است بر ظرفیت قابل استفاده در سال ۱۴۰۶ و سالهای پس از آن اثر بگذارد. البته شدت این اثر به مدت استمرار کاهش سرمایهگذاری، میزان ظرفیت بلااستفاده موجود، نرخ استهلاک تجهیزات و امکان افزایش بهرهوری بستگی دارد. صنعتی که ظرفیت خالی قابل توجهی دارد، ممکن است با بهبود شرایط تأمین نهادهها بدون سرمایهگذاری سنگین تولید خود را افزایش دهد؛ اما صنعتی که تجهیزات آن به پایان عمر اقتصادی نزدیک شدهاند، برای رشد پایدار به نوسازی بیشتری نیاز دارد.
در تحلیل این مسئله باید میان ظرفیت اسمی، ظرفیت عملیاتی و تولید واقعی تفاوت گذاشت. ظرفیت اسمی معمولاً بر اساس مشخصات فنی تجهیزات محاسبه میشود، درحالیکه ظرفیت عملیاتی تحت تأثیر کیفیت نگهداری، دسترسی به انرژی، مواد اولیه و نیروی انسانی قرار دارد. تولید واقعی نیز علاوه بر این عوامل به تقاضای بازار وابسته است. بنابراین افزایش فاصله میان ظرفیت اسمی و تولید واقعی همیشه به معنای نابودی سرمایه صنعتی نیست، اما میتواند نشانه وجود محدودیت در بهرهبرداری از سرمایه موجود باشد.
محدودیت برق و گاز نمونه روشنی از این مسئله است. در صنایع پیوسته مانند فولاد، سیمان و برخی فعالیتهای پتروشیمی، توقف و راهاندازی مجدد تجهیزات میتواند هزینههایی فراتر از کاهش تولید همان روز ایجاد کند. افزایش استهلاک عملیاتی، ضایعات مواد، هزینه تعمیرات و اختلال در زمانبندی سفارشها از پیامدهای احتمالی این وضعیت هستند. در برخی صنایع نیز امکان جبران تولید ازدسترفته در روزهای بعد محدود است، زیرا ظرفیت تجهیزات و ساعات قابل استفاده اجازه افزایش نامحدود تولید را نمیدهد.


اهمیت این موضوع زمانی بیشتر میشود که محدودیت انرژی با کمبود سرمایه در گردش همراه باشد. بنگاهی که در نتیجه توقف تولید، درآمد کمتری کسب میکند، ممکن است منابع کافی برای تعمیر تجهیزات یا خرید قطعات جایگزین نداشته باشد. به این ترتیب، یک محدودیت عملیاتی کوتاهمدت میتواند از مسیر کاهش نقدینگی به تعویق تعمیرات و سپس کاهش قابلیت اطمینان تجهیزات منتقل شود. چنین چرخهای در صورت تداوم، هزینه استفاده از سرمایه صنعتی موجود را افزایش میدهد.
پیامدهای این روند برای صنایع مختلف یکسان نخواهد بود. در صنعت خودرو، دسترسی به قطعات و تجهیزات تخصصی میتواند نقش تعیینکننده داشته باشد. در فولاد و سیمان، پایداری انرژی و استفاده اقتصادی از ظرفیت تولید اهمیت بالایی دارد. در پتروشیمی، شرایط تأمین خوراک، زیرساختهای صادراتی و امکان دریافت درآمد ارزی مؤثر است. صنایع غذایی نیز علاوه بر انرژی و مواد اولیه، با محدودیتهای نگهداری محصول، هزینه حملونقل و تغییر قدرت خرید مصرفکنندگان مواجهاند.
تجارت خارجی، اشتغال و سرمایه انسانی در معرض آثار تأخیری رکود
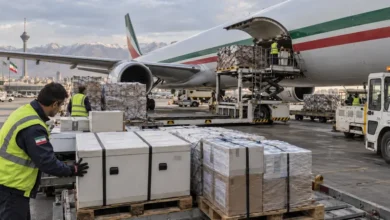
کاهش ۳۵.۷ درصدی صادرات کالا و خدمات در حسابهای ملی بهار ۱۴۰۵، یکی از نشانههای مهم افت فعالیت اقتصادی در بخش خارجی است. این رقم تغییر واقعی صادرات در چارچوب حسابهای ملی را نشان میدهد و نباید با تغییر ارزش دلاری صادرات غیرنفتی گمرک یکسان دانسته شود. بااینحال، کاهش صادرات واقعی میتواند از مسیر محدودشدن سفارشها، کاهش درآمد تولیدکنندگان و افت استفاده از ظرفیت صنعتی بر سرمایهگذاری آینده اثر بگذارد.
برای صادرکنندگان، اختلال در تجارت خارجی تنها به افزایش هزینه حملونقل محدود نمیشود. دشواری انتقال پول، محدودیت بیمه محمولهها، تغییر مسیرهای حمل و افزایش زمان تحویل میتوانند قابلیت اطمینان تأمینکننده را در بازارهای خارجی کاهش دهند. خریدار خارجی معمولاً علاوه بر قیمت، به کیفیت، زمان تحویل و استمرار عرضه توجه میکند. اگر یک تولیدکننده نتواند تعهدات خود را بهطور منظم اجرا کند، ممکن است مشتری به سراغ عرضهکننده دیگری برود.
از دست رفتن بازار صادراتی با کاهش موقت تولید تفاوت دارد. بازگشت به بازاری که رقبا در آن جایگاه پیدا کردهاند ممکن است نیازمند کاهش قیمت، ارائه شرایط اعتباری بهتر، بازسازی شبکه توزیع و صرف هزینه بازاریابی باشد. چنین فرایندی زمانبر است و حتی پس از بهبود شرایط تجارت نیز ممکن است بهسرعت نتیجه ندهد. در نتیجه، آثار اختلال صادراتی میتواند از دوره وقوع آن فراتر رود.
واردات نیز بخش مهمی از زنجیره تولید داخلی را تشکیل میدهد. افت واقعی ۱۴.۸ درصدی واردات کالا و خدمات در بهار را نمیتوان بدون بررسی ترکیب کالاها صرفاً نشانه کاهش نیاز اقتصاد به محصولات خارجی دانست. بخشی از واردات شامل ماشینآلات، قطعات، تجهیزات تخصصی و مواد واسطهای است که در تولید داخلی مورد استفاده قرار میگیرند. کاهش دسترسی به این اقلام، در صورت نبود جایگزین مناسب، میتواند تولید داخلی را محدود کند.
در بازار کار، پیامدهای رکود الزاماً با افزایش فوری نرخ بیکاری آغاز نمیشود. بنگاهی که با کاهش سفارش روبهروست ممکن است ابتدا استخدام جدید را متوقف کند، اضافهکاری را کاهش دهد یا قراردادهای موقت را تمدید نکند. چنین تصمیمهایی میتوانند بدون تعطیلی رسمی واحد تولیدی، فرصتهای شغلی جدید و درآمد واقعی کارکنان را محدود کنند. برای سنجش دقیق این اثر باید آمار اشتغال، ساعات کار و وضعیت قراردادها بهصورت همزمان بررسی شود.
بانک جهانی در ارزیابی ساختاری اقتصاد ایران به محدودیتهای مشارکت و اشتغال نیروی کار نیز توجه کرده است. در دادههای مورد اشاره این نهاد، نسبت اشتغال به جمعیت در سن کار حدود ۳۸ درصد و برای زنان نزدیک به ۱۲ درصد گزارش شده است. این شاخصها با نرخ بیکاری تفاوت دارند، اما نشان میدهند ظرفیت استفاده از منابع انسانی یکی از ابعاد مهم عملکرد اقتصادی است. در شرایط کاهش سرمایهگذاری، محدودشدن فرصت جذب نیروی کار جدید میتواند بر توان تولید و درآمد خانوارها اثر بگذارد.
مسئله سرمایه انسانی فقط به تعداد کارکنان محدود نمیشود. تجربه فنی، دانش سازمانی، مهارت تعمیر و نگهداری تجهیزات و توان مدیریت فرایندهای صنعتی داراییهایی هستند که در طول زمان شکل میگیرند. هنگامی که یک بنگاه آموزش را کاهش میدهد یا نیروهای متخصص خود را از دست میدهد، جایگزینی آنها ممکن است پرهزینهتر و زمانبرتر از خرید یک دستگاه جدید باشد. به همین دلیل، فرسایش سرمایه انسانی میتواند حتی در صورت بهبود دسترسی به منابع مالی، سرعت بازیابی تولید را محدود کند.
صمد حسنزاده، رئیس اتاق بازرگانی ایران، نیز در اظهارات خود درباره شرایط فعالیت بخش خصوصی بر اهمیت پایداری فعالیت اقتصادی و کاهش موانع تجارت تأکید کرده است. او در سخنانی که در شهریور منتشر شد، مشکلات حملونقل و نقلوانتقال پول را از موانع توسعه همکاری و سرمایهگذاری مشترک بنگاههای ایرانی با طرفهای خارجی معرفی کرد. این موانع زمانی اهمیت بیشتری پیدا میکنند که شرکتها برای توسعه بازار یا واردات فناوری به روابط تجاری بلندمدت نیاز داشته باشند.
سه مسیر احتمالی اقتصاد ایران در سال ۱۴۰۶ و تفاوت واکنش بنگاهها
مسیر اقتصاد ایران در سال ۱۴۰۶ را نمیتوان تنها با تعمیم نرخ رشد منفی بهار پیشبینی کرد. عملکرد اقتصادی سال آینده به تحولات متعدد داخلی و خارجی، سیاستهای اقتصادی، وضعیت انرژی، شرایط تجارت و رفتار سرمایهگذاران بستگی دارد. در چنین فضایی، بررسی سناریوهای متفاوت میتواند تصویری دقیقتر از سازوکارهای احتمالی تغییر تولید و سرمایهگذاری ارائه دهد، بدون آنکه یک نتیجه مشخص بهعنوان آینده قطعی اقتصاد معرفی شود.
در سناریوی استمرار تنش و نااطمینانی، احتمال دارد بنگاهها همچنان نقدشوندگی منابع را بر تعهدات سرمایهای بلندمدت ترجیح دهند. در این شرایط، اولویت مدیریت مالی میتواند به تأمین هزینههای جاری، حفظ حداقل موجودی مواد اولیه، تمدید قراردادهای ضروری و جلوگیری از توقف خطوط تولید محدود شود. پروژههایی مانند احداث کارخانه، خرید تجهیزات جدید و توسعه بازار که نیازمند افق زمانی طولانی هستند، ممکن است با تأخیر بیشتری روبهرو شوند.
در چنین سناریویی، کاهش تولید و تلاش برای بقای بنگاه میتوانند همزمان اتفاق بیفتند. مدیر کارخانه ممکن است برای جلوگیری از افزایش بدهی یا کمبود نقدینگی، شیفتهای کاری را کاهش دهد یا سفارشهایی را که حاشیه سود کافی ندارند نپذیرد. نتیجه این تصمیم ممکن است کاهش تیراژ تولید باشد، اما هدف آن حفظ توان پرداخت تعهدات ضروری است. تفاوت این وضعیت با تعطیلی کامل در آن است که فعالیت اقتصادی ادامه پیدا میکند، هرچند ممکن است ظرفیت بلااستفاده و هزینه متوسط تولید افزایش یابد.
در سناریوی کاهش نسبی تنش، نخستین آثار مثبت ممکن است در انتظارات اقتصادی و هزینه تأمین نهادهها مشاهده شود. اگر نوسان نرخ ارز کاهش یابد و دسترسی به مسیرهای حملونقل و تأمین مواد اولیه بهبود پیدا کند، بنگاهها میتوانند بخشی از موجودی احتیاطی خود را تعدیل کنند. این تغییر ممکن است سرمایه در گردش را آزاد کرده و امکان افزایش تولید از ظرفیتهای موجود را فراهم سازد.
بااینحال، بهبود تولید از ظرفیتهای خالی الزاماً به معنای آغاز موج جدید سرمایهگذاری صنعتی نیست. پروژههای بزرگ معمولاً بر پایه پیشبینی درآمد و هزینه چندساله ارزیابی میشوند. کاهش موقت نوسان بازار ممکن است برای ازسرگیری خرید مواد اولیه یا تعمیر تجهیزات کافی باشد، اما سرمایهگذار برای احداث کارخانه جدید به نشانههای پایدارتری از ثبات اقتصادی نیاز دارد.
در سناریوی توافق پایدار و کاهش مؤثر محدودیتهای خارجی، امکان کاهش هزینه مبادلات، بهبود نقلوانتقال مالی و دسترسی آسانتر به تجهیزات و بازارهای صادراتی وجود دارد. در چنین وضعیتی، صنایعی که ظرفیت نصبشده بلااستفاده دارند و مشکل اصلی آنها محدودیت تأمین نهاده یا فروش خارجی است، ممکن است سریعتر از صنایع نیازمند سرمایهگذاری سنگین واکنش نشان دهند.
فعالیتهایی مانند پتروشیمی، فلزات، معدن، حملونقل و صنایع وابسته به قطعات وارداتی میتوانند از بهبود زیرساختهای تجارت و کاهش هزینههای مبادله تأثیر بپذیرند. بااینحال، میزان بهرهمندی هر صنعت به وضعیت واقعی تجهیزات، تقاضای بازار، قیمتهای جهانی و توان تأمین مالی آن بستگی دارد. کاهش محدودیت خارجی نیز بهتنهایی مشکلات داخلی مانند ناترازی انرژی، ضعف زیرساخت و بدهی انباشته بنگاهها را برطرف نمیکند.
کریستالینا جورجیوا، مدیرعامل صندوق بینالمللی پول، در سخنرانی اول اکتبر که برابر با ۹ مهر است، درباره اهمیت زیرساختهای انرژی و لجستیک در تابآوری اقتصادی کشورهای منطقه سخن گفت. در توضیحات او، سرمایهگذاری زیرساختی، حمایت از نقدینگی شبکه بانکی و کاهش گلوگاههای تجاری از عوامل مؤثر در محدودکردن پیامدهای اختلالات اقتصادی معرفی شدند. این ارزیابی مستقیماً پیشبینی درباره ایران نیست، اما نشان میدهد توان عبور از شوک اقتصادی به کیفیت زیرساختها و ظرفیت نظام مالی نیز وابسته است.
گزارش منطقهای بانک جهانی که در ۱۴ مهر منتشر شد، نیز بر تأثیر اختلالات تجارت و انرژی بر رشد اقتصادی منطقه تأکید دارد. در این گزارش، رشد اقتصادی مجموعه خاورمیانه، شمال آفریقا، افغانستان و پاکستان برای سال جاری میلادی منفی ۲.۱ درصد برآورد شده، درحالیکه رشد سال قبل این منطقه ۳.۳ درصد گزارش شده است. همچنین برای اقتصادهای شورای همکاری خلیج فارس انقباض متوسط ۴.۳ درصدی پیشبینی شده است. این ارقام پیشبینیهای منطقهای هستند و نباید بهعنوان نرخ رشد مورد انتظار اقتصاد ایران استفاده شوند.
در بازار سرمایه نیز رفتار سرمایهگذاران میتواند نسبت به تغییر شرایط اقتصادی حساس باشد. فردین آقابزرگی، تحلیلگر بازار سرمایه، در اظهاراتی درباره پیامدهای نااطمینانی، نسبت به افزایش تمایل به حفظ داراییهای نقدشونده و کاهش انگیزه سرمایهگذاری مولد هشدار داده است. از منظر اقتصادی، چنین تغییری زمانی اهمیت پیدا میکند که منابع مالی به جای تأمین پروژههای تولیدی بلندمدت، به فعالیتهایی اختصاص یابد که امکان خروج سریعتری از آنها وجود دارد.
تفاوت این سه سناریو را باید در سرعت واکنش متغیرهای اقتصادی جستوجو کرد. انتظارات و بعضی قیمتهای بازار ممکن است در مدت کوتاهی تغییر کنند، اما افزایش تولید واقعی به تأمین نهادهها، فعالیت خطوط تولید و وجود تقاضای مؤثر نیاز دارد. سرمایهگذاری ثابت معمولاً با تأخیر بیشتری واکنش نشان میدهد؛ زیرا تأمین مالی، خرید تجهیزات، نصب ماشینآلات و آغاز بهرهبرداری، فرایندهایی زمانبر هستند.
برای سیاستگذاری اقتصادی نیز این تفاوت زمانی اهمیت دارد. اقداماتی که تنها هزینههای روزمره بنگاه را برای مدت کوتاهی کاهش میدهند، لزوماً قادر به بازگرداندن سرمایهگذاری بلندمدت نیستند. در مقابل، بهبود پایدار تأمین انرژی، کاهش اختلالات تجاری، تقویت دسترسی به سرمایه در گردش و افزایش پیشبینیپذیری مقررات میتوانند بر تصمیمهای تولیدکنندگان اثر بگذارند. میزان موفقیت چنین اقداماتی نیز باید با شاخصهایی مانند تشکیل سرمایه ثابت واقعی، استفاده از ظرفیت صنعتی، بهرهوری و روند اشتغال سنجیده شود.
در ارزیابی چشمانداز سال ۱۴۰۶، وضعیت موجودی سرمایه خالص، نرخ استهلاک، سرمایهگذاری در ماشینآلات و کیفیت زیرساختهای صنعتی از متغیرهای مهم خواهند بود. همچنین میزان سفارش تجهیزات جدید، تغییرات تولید صنایع بزرگ، هزینه تأمین مالی و روند استخدام نیروهای متخصص میتوانند نشانههایی از جهت حرکت بنگاهها ارائه دهند. بررسی همزمان این شاخصها امکان تفکیک رکود موقت تولید از آسیب احتمالی به ظرفیت تولید آینده را فراهم میکند.