تجارت ایران و برزیل در آستانه عبور از الگوی سنتی کالاهای پایه
روابط اقتصادی تهران و برازیلیا با وجود سابقه طولانی، هنوز بیش از هر چیز بر تجارت کالاهای پایه استوار است؛ الگویی که بخش عمده آن را محصولات کشاورزی و نهادههای خوراک تشکیل میدهد. تازهترین آمارهای تجارت خارجی نشان میدهد تجارت ایران و برزیل همچنان ظرفیت بزرگی برای گسترش دارد، اما تحقق این ظرفیت به افزایش تنوع کالاها، توسعه شبکه توزیع، دسترسی پایدار به خدمات بانکی و حملونقل و حضور مستقیمتر شرکتها در بازار مصرف وابسته است.
هوشنگ عباسی، تاجر ایرانی فعال در برزیل و کارشناس اقتصادی، تفاوت میان صادرات عمده و ساخت بازار را یکی از نقاط اصلی این رابطه میداند. به گفته او، حضور تجاری زمانی به حضور برند تبدیل میشود که شرکت صادرکننده شبکه توزیع، شناخت بازار، ارتباط مستمر با خریدار و اعتماد مصرفکننده را همزمان ایجاد کند.
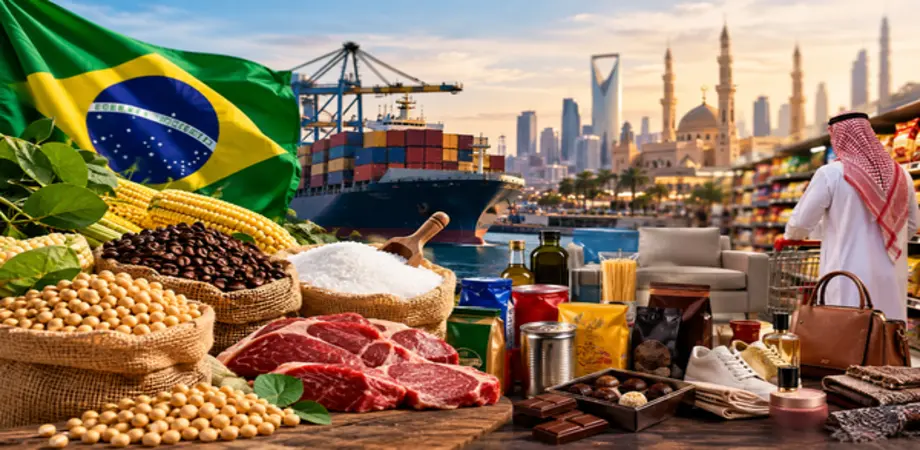
برزیل یکی از بزرگترین عرضهکنندگان مواد غذایی و محصولات کشاورزی در جهان است و در بازار خاورمیانه نیز جایگاه مهمی دارد. دادههای اتاق بازرگانی عربی برزیلی نشان میدهد این کشور در سال ۲۰۲۵ حدود ۲۱.۳۴ میلیارد دلار کالا به ۲۲ کشور عربی صادر کرد. از این رقم، ۱۵.۹۱ میلیارد دلار به محصولات کشاورزی و دامپروری اختصاص داشت که معادل ۷۲.۵۱ درصد کل صادرات برزیل به این بازارها بود. همین ترکیب نشان میدهد حضور برزیل در منطقه هنوز بیش از آنکه بر کالاهای مصرفی نهایی و برندهای شناختهشده استوار باشد، به فروش مواد اولیه و محصولات عمده وابسته است.
در بازار ایران نیز ساختار مشابهی دیده میشود. آمارهای تجارت سال ۲۰۲۵ ارزش صادرات برزیل به ایران را حدود ۲.۹۲ میلیارد دلار نشان میدهد. ذرت با سهم ۶۷.۹ درصدی و سویا با سهم ۱۹.۳ درصدی، در مجموع ۸۷.۲ درصد صادرات برزیل به ایران را تشکیل دادند. ایران در همین سال حدود ۹.۱ میلیون تن ذرت از برزیل خرید و به بزرگترین مقصد این محصول برزیلی تبدیل شد. ارزش صادرات سویا نیز حدود ۵۶۴ میلیون دلار بود و شکر و خوراک دام در ردیفهای بعدی قرار گرفتند.


فاصله میان صادرات عمده و حضور برندهای برزیلی در بازار
تمرکز بالای تجارت بر چند قلم کالای اساسی، تفاوت میان صادرات موفق و حضور پایدار در بازار مصرف را برجسته میکند. فروش محمولههای بزرگ ذرت، سویا یا شکر به واردکنندگان عمده لزوما به معنای شناختهشدن نام و برند کشور صادرکننده نزد مصرفکننده نیست. بخش قابل توجهی از کالاهای پایه پس از ورود به کشور مقصد در صنایع غذایی، خوراک دام یا زنجیرههای بستهبندی استفاده میشوند و ممکن است با نام تجاری شرکتهای محلی به بازار برسند.
در مقابل، توسعه بازار برای محصولاتی مانند شکلات، قهوه بستهبندیشده، کنسرو، مبلمان، پوشاک، محصولات آرایشی یا مواد غذایی آماده نیازمند شبکه توزیع، بازاریابی مستمر، خدمات پس از فروش و شناخت الگوی مصرف است. تجربه بازارهای خاورمیانه نشان میدهد برندهایی که چند دهه در این منطقه حضور داشتهاند، از مزیت شبکه فروش و اعتماد انباشته برخوردارند. نمونه شناختهشده این روند نوشیدنی ویمتو است که تولید آن در سال ۱۹۰۸ در منچستر آغاز شد، از اواخر دهه ۱۹۲۰ وارد شبکه توزیع خلیج فارس شد و تولید محلی آن در عربستان از سال ۱۹۷۸ شکل گرفت. چنین سابقهای نشان میدهد تثبیت یک برند در بازار، فرایندی بلندمدت و فراتر از ارسال محموله صادراتی است.
در ایران نیز مسیرهای تجاری قدیمی بر شکلگیری شبکه واردات اثر گذاشتهاند. در دهههای پایانی دوره قاجار، حدود ۸۰ درصد تجارت خارجی ایران با روسیه و بریتانیا انجام میشد یا از مسیر شبکههای مرتبط با این دو اقتصاد عبور میکرد. بانک نیو اورینتال در سال ۱۸۸۸ در ایران شعبه ایجاد کرد و یک سال بعد فعالیتهای آن به بانک شاهنشاهی ایران منتقل شد. بانک استقراضی روس نیز در سال ۱۸۹۰ امتیاز فعالیت گرفت. با آغاز فعالیت بانک سپه در ۱۹۲۵ و تاسیس بانک ملی ایران در ۱۹۲۸، سهم نهادهای مالی داخلی افزایش یافت، اما مسیر تجارت خارجی در سالهای بعد بیشتر به سمت اقتصادهای اروپایی و آسیایی گسترش پیدا کرد و برزیل نتوانست شبکه توزیع مشابهی در بازار ایران ایجاد کند.
فرصتهای تازه برای تنوعبخشی به تجارت ایران و برزیل
نشانههای جدید نشان میدهد ظرفیت روابط دو کشور تنها به غلات و دانههای روغنی محدود نیست. وزارت کشاورزی برزیل در مجموعه مطالعات بازار ایران طی سال ۲۰۲۵، حوزههایی مانند آبمیوه و پالپ میوه، دام زنده، گوشت گوسفندی، محصولات لبنی، واکسنهای دامپزشکی، اصلاح نژاد دام، سورگوم، ژلاتین و کلاژن و نهادههای زیستی را بهعنوان زمینههای قابل بررسی برای توسعه تجارت معرفی کرده است. این فهرست، دامنهای از محصولات مصرفی تا فناوری و خدمات کشاورزی را در بر میگیرد و میتواند ترکیب تجارت ایران و برزیل را متنوعتر کند.
از سوی دیگر، ساختار فعلی تجارت امکان توسعه زنجیره ارزش را نیز فراهم میکند. واردات مواد اولیه از برزیل میتواند با همکاری در فرآوری، بستهبندی، تولید خوراک دام، صنایع غذایی و انتقال دانش فنی همراه شود. برای شرکتهای برزیلی نیز ورود مستقیمتر به بازار ایران، به جای اتکا صرف به فروش عمده، میتواند فرصت عرضه محصولات دارای ارزش افزوده بیشتر را ایجاد کند. این مسیر به شناخت استانداردها، سلیقه مصرفکننده، قیمتگذاری، خدمات توزیع و انتخاب شریک تجاری مناسب نیاز دارد.
عامل لجستیک همچنان یکی از اجزای تعیینکننده هزینه تجارت است. فاصله جغرافیایی زیاد، زمان حمل دریایی و نیاز به مسیرهای منظم، در مقایسه با تامینکنندگان نزدیکتر بر هزینه تمامشده اثر میگذارد. در کنار آن، سازوکارهای پرداخت و تامین مالی تجاری نیز برای قراردادهای مستمر اهمیت دارد. هرچه شرکتها بتوانند برنامه حمل، انبارش، تسویه و توزیع را باثباتتر طراحی کنند، امکان ورود محصولات متنوعتر و محمولههای کوچکتر به بازار افزایش پیدا میکند.
آمار سال ۲۰۲۵ همچنین نشان میدهد برزیل در مجموع حدود ۴۰.۹۷ میلیون تن ذرت صادر کرد و ایران با خرید نزدیک به ۹.۱ میلیون تن، حدود یک پنجم این بازار صادراتی را به خود اختصاص داد. در همان سال، ارزش ذرت ارسالی به ایران از ۱.۹ میلیارد دلار فراتر رفت و سویا نیز حدود ۵۶۴ میلیون دلار از صادرات برزیل به بازار ایران را تشکیل داد؛ ارقامی که همچنان وزن بالای محصولات کشاورزی در تجارت ایران و برزیل را نشان میدهد.