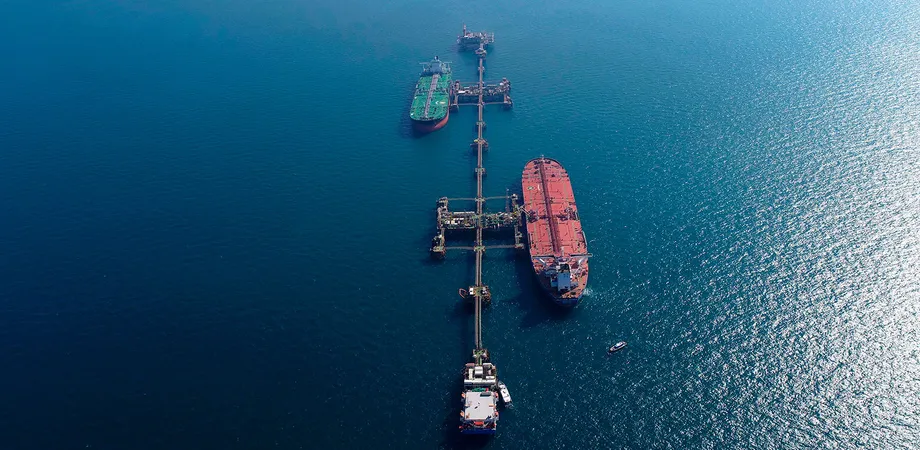
اجاره نفتکش در مسیر خلیج فارس به آسیا به رکورد تازهای رسیده است
هزینه اجاره نفتکش برای حمل نفت خام از خلیج فارس به بازارهای آسیایی به سطحی بیسابقه رسیده و هزینه جابهجایی محمولههای بزرگ نفتی را به یکی از مهمترین اجزای قیمت تحویلی نفت تبدیل کرده است. تازهترین ارزیابیهای بازار حمل دریایی نشان میدهد نرخ معادل زمانی یک ابرنفتکش در مسیر شاخص خلیج فارس به چین از ۱.۲ میلیون دلار در روز عبور کرده است؛ رقمی که فاصله چشمگیری با نرخهای معمول این بازار در سال گذشته دارد.
بر پایه گزارش هفتگی Baltic Exchange، نرخ مسیر TD3C که حمل حدود ۲۷۰ هزار تن نفت خام از خلیج فارس به چین را پوشش میدهد، در هفته منتهی به ۱۸ سپتامبر به سطحی رسید که معادل درآمد روزانه ۱ میلیون و ۲۱۲ هزار و ۵۰۳ دلار برای یک VLCC استاندارد بود. در همان گزارش، مسیر خلیج عمان به چین نیز معادل روزانه ۸۷۰ هزار و ۹۴۷ دلار ارزیابی شد. این جهش نشان میدهد محدودیت عرضه کشتی فقط به یک مسیر خاص محدود نمانده و بازار حمل نفت خام در چند مسیر اصلی آسیا با فشار شدید روبهرو شده است.
ابرنفتکشهای VLCC معمولا توان حمل حدود دو میلیون بشکه نفت خام را دارند و بخش مهمی از تجارت دریایی نفت میان تولیدکنندگان خاورمیانه و پالایشگاههای آسیایی با همین شناورها انجام میشود. دادههای منتشرشده از سوی کارگزاران کشتی نشان میدهد هزینه استفاده از این شناورها در مسیر خاورمیانه به چین از اواخر اوت بیش از دو برابر شده است. در مسیرهای دورتر نیز فشار افزایشی دیده میشود و هزینه حمل نفت از برزیل به چین طی یک هفته حدود یک سوم رشد کرده است.
کمبود ظرفیت آزاد و سفرهای طولانیتر هزینه حمل نفت را بالا برد
بخش مهمی از افزایش اجاره نفتکش به طولانی شدن زمان سفر و کاهش تعداد کشتیهای آزاد در بازار مربوط است. پالایشگاههایی که برای تامین خوراک به منابع دورتر مانند برزیل، گویان، غرب آفریقا و دریای شمال مراجعه میکنند، ناچارند نفتکشها را برای مدت بیشتری در اختیار داشته باشند. برآوردهای بازار نشان میدهد برخی از این سفرها ۳۰ تا ۴۰ روز زمان میبرد و همین موضوع تعداد شناورهای قابل اجاره برای محمولههای جدید را کاهش میدهد.


همزمان، انتقال کشتی به کشتی در خلیج عمان نیز بخشی از ظرفیت ناوگان را برای مدت طولانیتری درگیر کرده است. برآورد Clarksons نشان میدهد حدود ۱۵ درصد ناوگان جهانی VLCC در خلیج عمان حضور دارد، در حالی که این سهم در ابتدای ژوئیه حدود ۱۰ درصد بود. انتظار برای دریافت محموله و انجام عملیات انتقال میتواند ابرنفتکشها را چندین روز از چرخه عادی حمل خارج کند و عرضه موثر کشتی در بازار را کاهش دهد.
اهمیت این اختلال زمانی بیشتر مشخص میشود که حجم تاریخی عبور نفت از تنگه هرمز در نظر گرفته شود. آژانس بینالمللی انرژی اعلام کرده است که در سال ۲۰۲۵ به طور متوسط روزانه نزدیک ۲۰ میلیون بشکه نفت و فرآورده نفتی از این مسیر عبور کرده و حدود ۸۰ درصد این حجم راهی بازارهای آسیایی شده است. اداره اطلاعات انرژی آمریکا نیز برای نیمه نخست ۲۰۲۶ کاهش محسوس جریان نفت از هرمز را ثبت کرده و متوسط عبور نفت در سه ماهه دوم را حدود ۴.۹ میلیون بشکه در روز برآورد کرده است.
کاهش ظرفیت حمل در یک مسیر مهم انرژی تنها به نرخ کشتی محدود نمیشود. وقتی پالایشگاه برای دریافت همان حجم نفت خام مجبور به پرداخت کرایه بیشتر، استفاده از مسیر طولانیتر یا انتظار طولانیتر برای تحویل محموله باشد، بهای تمامشده نفت ورودی افزایش پیدا میکند. آمریتا سن، بنیانگذار Energy Aspects، گفته است هزینه نفت خام تحویلی به آسیا به محدوده ۱۵۰ دلار برای هر بشکه نزدیک شده و جهش کرایه حمل میتواند تقاضای پالایشگاهها برای برخی محمولهها را کاهش دهد.
فشار هزینه حمل بر پالایشگاهها و بازار فرآوردههای نفتی
افزایش کرایه دریایی اکنون مستقیما بر حاشیه سود پالایشگاهها اثر میگذارد. برآوردهای منتشرشده از فعالان بازار نشان میدهد هزینه حمل در برخی محمولهها بین ۲۰ تا ۴۰ درصد هزینه تحویل نفت خام را تشکیل میدهد. تام رید از Argus نیز سهم حمل را در برخی موارد حدود یک پنجم هزینه رساندن نفت خام به پالایشگاهها دانسته است. در چنین شرایطی، پالایشگاههایی که امکان انتقال کامل افزایش هزینه به قیمت فروش را ندارند، با کاهش حاشیه سود مواجه میشوند.
فشار بر پالایشگاهها در شرایطی افزایش یافته که قیمت فرآوردههای پالایشی نیز در سطوح بالا قرار دارد. گزارشهای بازار نشان میدهد بهای معادل هر بشکه گازوئیل در سنگاپور به حدود ۱۸۰ دلار رسیده و در بازارهای آمریکا و اروپا از ۲۰۰ دلار عبور کرده است. در نتیجه، افزایش همزمان هزینه خوراک، حمل و تامین کشتی میتواند تصمیم پالایشگاهها درباره نرخ بهرهبرداری، زمان خرید و مبدا تامین نفت خام را تغییر دهد.
جهش نرخها به مسیر خلیج فارس محدود نمانده است. Baltic Exchange در همان هفته، معادل درآمد روزانه مسیر غرب آفریقا به چین را حدود ۵۲۴ هزار و ۵۷۵ دلار اعلام کرد و هزینه یک سفر از خلیج آمریکا به چین نیز به بیش از ۵۰ میلیون و ۷۷۵ هزار دلار رسید. این ارقام نشان میدهد کمبود نفتکش و افزایش مدت سفر، شبکه حمل نفت در مسیرهای اقیانوسی دیگر را نیز تحت تاثیر قرار داده است.
بازار حمل نفت در ماههای گذشته پیش از رسیدن به رکوردهای فعلی نیز با محدودیت ظرفیت روبهرو بود، اما رشد اخیر ابعاد تازهای به هزینه لجستیک داده است. برای خریداران آسیایی، فاصله جغرافیایی منبع تامین اکنون اثر بیشتری بر هزینه نهایی دارد و تفاوت میان نفت خام ارزانتر در مبدا و نفت خام گرانتر اما نزدیکتر، بیش از گذشته تحت تاثیر کرایه حمل قرار میگیرد. به همین دلیل، اجاره نفتکش به یکی از متغیرهای اصلی در محاسبه اقتصادی خرید نفت خام تبدیل شده است.